

التسوية البنكية هي مطابقة الرصيد المسجل في دفاتر الشركة مع الرصيد الظاهر في كشف البنك لتفسير الفرق بينهما. ماذا لو اختلف رصيد تقريرك الداخلي عن الرصيد الذي يظهر في حساب الشركة لدى البنك؟ تساعدك المطابقة على معرفة هل الفرق مؤقت أم يحتاج إلى تصحيح في السجلات.
فرق التوقيت هو اختلاف مؤقت بين السجلات وكشف البنك لأن أحد الطرفين لم يعالج معاملة سُجلت لدى الطرف الآخر بعد. يفيدك هذا الإجراء إذا كنت تتابع حسابات شركة أو منشأة، وتريد مراجعة الأرقام بنفسك. كما يساعدك على رفع دقة العمل وتوفير الوقت عند إقفال الحسابات.
تعتمد المطابقة على مقارنة كشف الحساب البنكي بالرصيد المسجل في دفاتر الشركة في التاريخ نفسه. لا يعني اختلاف الرقمين وحده وجود خطأ، لكنه يستحق تفسيرًا واضحًا ومستندًا يدعمه.
ستتعرف على طريقة فحص الحركات، وتحديد ما يحتاج إلى تسجيل، ثم إعداد مذكرة تساعدك على إقفال الفترة. ابدأ بتحديد الفترة التي تريد مراجعتها، ولا تخلط حركات أشهر مختلفة في المقارنة.
سجّل تاريخ كشف البنك الذي ستراجعه قبل أن تبدأ مقارنة الأرقام.
أهم النقاط
- قارن الرصيدين للفترة نفسها.
- ميّز بين تأخر المعالجة وخطأ السجل.
- وثّق كل فرق بمستند مناسب.
- لا تسجل قيدًا لمجرد وجود فرق توقيت.
- أغلق المذكرة بعد تفسير البنود وتساوي الرصيدين المعدلين.
ما المقصود بالتسوية البنكية وما الذي تحققه؟
تقارن التسوية بين حركات البنك المسجلة في كشف الحساب وحركات الحساب المقابلة في دفاتر الشركة. وهي إجراء رقابي يكشف ما إذا كان الفرق يحتاج إلى مراجعة عملية أو سجل، وليست مجرد مقارنة رقمين.
يعرض كشف الحساب البنكي الحركات التي عالجها البنك خلال الفترة، مثل الإيداعات والخصومات. أما الدفاتر المحاسبية، ومنها الأستاذ العام، فتسجل معاملات الشركة وما أثبتته من إيرادات ومدفوعات.
قد يظهر في الكشف خصم لم تعرفه الشركة، أو قد تسجل الشركة عملية لم تظهر في البنك بعد. لذلك تحتاج إلى فحص الحركة وتاريخها ووصفها، لا الاكتفاء بطرح رصيد من آخر.
وتقدم المطابقة ثلاث فوائد عملية:
- كشف المعاملات غير المصرح بها قبل تراكم آثارها.
- رفع دقة التقارير المالية التي تعتمد على رصيد الحساب.
- إنشاء أثر موثق يوضح ما راجعته الشركة وسبب أي تعديل.
يساعدك سجل المراجعة على شرح الرصيد عند الإقفال أو عند مراجعة الحسابات لاحقًا. وترتبط الرقابة المالية أيضًا بموضوعات أوسع، مثل مبادئ إطار COSO للرقابة الداخلية.
ولمن يراجع عرض القوائم، يقدم معيار IAS 1 لعرض القوائم المالية قراءة مستقلة عن هذا الإجراء.
احتفظ بكشف البنك وسجل الحساب المحاسبي للفترة نفسها لتكون المقارنة على أساس واحد.
مصادر الفروقات بين كشف البنك والدفاتر
قد يكون اختلاف الرصيدين مجرد تأخر في المعالجة، وقد ينتج عن معاملة لم تُسجل أو سُجلت خطأ. ابدأ بتحديد موضع ظهور الحركة، ثم افحص مستندها قبل أن تعتبر الفرق خطأً محاسبيًا.
يساعدك تصنيف الفرق على معرفة ما إذا كان سيظهر في الفترة التالية تلقائيًا، أو يحتاج إلى مراجعة أعمق. وقد يختلف الأثر بحسب ما إذا كانت الشركة أو البنك قد سجل العملية أولًا.
فروقات التوقيت في الإيداعات والشيكات
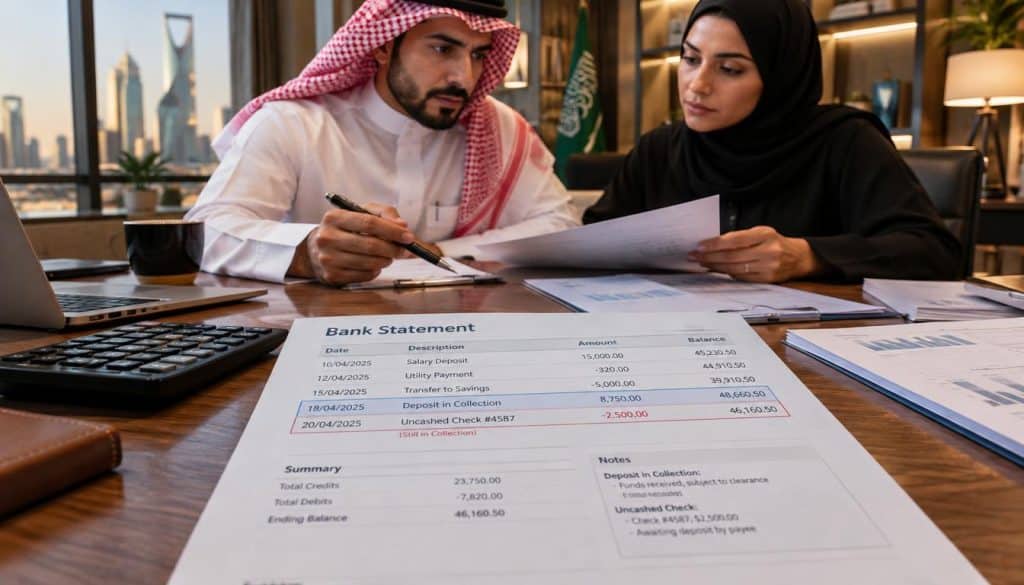
يظهر الإيداع قيد التحصيل عندما تسجله الشركة، لكن البنك لم يعالجه قبل إصدار كشف الحساب. وقد يحدث ذلك قرب نهاية الفترة، فيظهر الإيداع في الدفاتر دون الكشف.
أما الشيك غير المصروف، فتسجله الشركة عند إصداره، لكن المستفيد لم يصرفه بعد أو لم يعالجه البنك. لا يعني غيابه من الكشف أن الشيك مفقود، بل يوضح أن طرفًا واحدًا سجله حتى الآن.
معاملات غير مسجلة وأخطاء في المبالغ
قد يخصم البنك رسم خدمة لم تثبته الشركة، أو تسقط حركة من الدفاتر عند إدخال المعاملة. وقد يؤدي تكرار التسجيل إلى تضخيم المبلغ، بينما يؤدي إدخال قيمة خاطئة إلى فرق مباشر في الرصيد.
وقد يقع الخطأ في كشف البنك أو في سجل الشركة. قارن تاريخ العملية ووصفها ومبلغها بالمستند الأصلي، ولا تفترض أن طرفًا بعينه أخطأ قبل الفحص.
| نوع الفرق | مثال | موضع ظهوره أولًا | أثره في المقارنة | ما الذي ينبغي فحصه |
|---|---|---|---|---|
| إيداع قيد التحصيل | إيداع آخر يوم بالفترة | دفاتر الشركة | الدفاتر أعلى مؤقتًا | إيصال الإيداع وتاريخه |
| شيك غير مصروف | شيك لم يقدمه المستفيد | دفاتر الشركة | الدفاتر أقل مؤقتًا | نسخة الشيك وحالته |
| معاملة مفقودة أو مكررة | تحويل غائب أو مسجل مرتين | البنك أو الدفاتر | يعتمد على الحركة | كشف البنك وسجل القيود |
| مبلغ غير صحيح | إدخال 950 بدل 590 ريالًا | البنك أو الدفاتر | فرق بقيمة الإدخال | المستند والقيمة الفعلية |
اربط كل فرق بتاريخ العملية ومستندها قبل تصنيفه.
توقيت التسوية وترحيل الأرصدة السابقة
ابدأ الفترة الجديدة بمراجعة الرصيد الافتتاحي والبنود التي بقيت معلقة من التسوية السابقة. يجب أن يطابق الرصيد الافتتاحي الحالي رصيد التسوية السابقة المكتملة قبل فحص حركات الفترة.
تناسب التسوية البنكية الشهرية إقفال الفترة المعتاد في كثير من الشركات، بينما قد تحتاج الشركة ذات الحركات الكثيرة إلى متابعة أسبوعية. اختر وتيرة تساعدك على فحص العمليات دون تراكمها إلى نهاية مدة طويلة.
قد يغطي كشف الحساب فترة شهرية أو أسبوعية. طابق تاريخ بدايته ونهايته مع الفترة التي سجلتها الشركة، لأن اختلاف النطاق قد يفسر بعض الحركات الظاهرة في جانب واحد.
ارجع إلى مذكرة التسوية البنكية السابقة، وحدد كل شيك غير مصروف أو إيداع قيد التحصيل ترحل منها. افحص هل ظهر البند في الكشف الحالي، أو بقي معلقًا ويحتاج إلى متابعة مستندية.
إذا تغير الرصيد الافتتاحي دون تفسير، راجع رصيد الفترة السابقة قبل أن تبدأ مطابقة جديدة. وقد تساعدك قراءة معيار IAS 7 عن التدفقات النقدية على فهم عرض النقد في القوائم، لا على استبدال المطابقة اليومية.
لا تبدأ مقارنة الحركات قبل التأكد من أن الفترة في كشف البنك تطابق الفترة في السجلات.
خطوات مطابقة كشف الحساب بالسجلات
اجمع كشف البنك وسجل الحساب المقابل في الدفاتر عن الفترة نفسها قبل فحص أي حركة. اتبع تسلسلًا ثابتًا من جمع المستندات إلى التحقق من الرصيدين المعدلين، حتى لا يفوتك بند صغير.
ابدأ بكشف الحساب البنكي الكامل وسجل الحساب من الدفاتر، ثم جهز مستندات العمليات التي تحتاج إلى مراجعة. تظهر فائدة هذا الترتيب حين تراجع الشركة تحويلًا أو إيداعًا قرب آخر يوم في الفترة.
جمع المستندات ومقارنة الحركات
قارن كل إيداع ومدفوعات الفترة بندًا بندًا، باستخدام المبلغ والتاريخ والوصف. قد يختلف تاريخ المعالجة عن تاريخ تسجيل الشركة، لذلك لا تعتمد على التاريخ وحده لإثبات التطابق.
استخدم هذه الخطوات الخمس بالترتيب:
- اجمع كشف البنك وسجل الحساب في الدفاتر.
- طابق الإيداعات والمدفوعات بندًا بندًا.
- صنّف كل فرق بحسب طبيعته وموضع ظهوره.
- حدّد التعديل المحاسبي اللازم عند وجود معاملة غير مثبتة أو خطأ.
- تحقق من تطابق الرصيدين المعدلين بعد التعديلات.
تصنيف الفروقات وتوثيق نتيجة المطابقة
عند تصنيف الحركة، ميّز بين فرق توقيت وبين عملية تحتاج إلى تسجيل أو تصحيح. أرفق مستند الحركة، مثل إشعار التحويل أو إيصال الإيداع، كي يستطيع مراجع آخر فهم قرارك.
يساعد حفظ المستندات على تقليل الوقت عند مراجعة الحسابات، كما يحفظ سبب كل تعديل. وتشرح صفحة أخطاء الفواتير الإلكترونية وكيفية تجنبها جوانب أخرى من دقة المستندات في الشركات السعودية.
وتعرض هيئة الزكاة والضريبة والجمارك معلومات عن الفوترة الإلكترونية في السعودية، وهي مستندات قد تدعم تسجيل بعض المعاملات.
دوّن سبب كل بند غير متطابق إلى جانب مرجعه المستندي.
أي فروقات تحتاج إلى قيد محاسبي؟
سجّل قيدًا عندما تظهر في كشف البنك معاملة لم تثبتها الشركة في دفاترها، أو عندما تحتاج دفاترها إلى تصحيح. أما فرق التوقيت وحده فلا ينشئ قيدًا جديدًا إذا كانت الشركة قد سجلت العملية بالفعل.
افحص كشف الحساب البنكي مقابل سجل الشركة، ثم حدد الطرف الذي لم يسجل الحركة. يختلف الحساب المقابل بحسب طبيعة العملية، لذلك لا تستخدم قيدًا واحدًا لكل رسوم أو تحصيل أو شيك مرتجع.
معاملات البنك التي لم تُسجل في الدفاتر
تحتاج رسوم الخدمات البنكية إلى إثبات إذا خصمها البنك ولم تسجلها الشركة. ينطبق ذلك أيضًا على الفوائد المضافة، والتحصيلات التي أجراها البنك نيابة عن الشركة، والشيكات المرتجعة غير المسجلة.
افحص إشعار البنك أو المستند الذي يوضح سبب الحركة، ثم اختر الحساب المقابل المناسب. فقد تتصل الرسوم بمصروف بنكي، بينما يحتاج التحصيل إلى ربطه بالحساب أو الفاتورة المعنية.
تشرح هيئة الزكاة والضريبة والجمارك مفهوم الفاتورة الإلكترونية، وهو موضوع منفصل عن إثبات الرسوم البنكية لكنه يرتبط بمستندات بعض المعاملات.
تصحيح أخطاء الدفاتر وفروقات التوقيت
لا يحتاج الإيداع قيد التحصيل أو الشيك غير المصروف إلى قيد لمجرد تأخر معالجة البنك. أما إذا اكتشفت خطأً في سجل الشركة، فصححه في الدفاتر بدل تركه كفرق متكرر.
مثلًا، إذا سجلت الشركة شيكًا صادرًا بأقل من قيمته الفعلية، فزد المصروف أو الحساب المعني بمقدار الفرق. واخفض رصيد البنك في الدفاتر بالمقدار نفسه، مع الاستناد إلى نسخة الشيك والمستند المرتبط به.
قد تساعد المواد التعليمية للفوترة الإلكترونية في مراجعة المستندات الإلكترونية التي تدعم بعض قيود الشركة.
طابق حساب القيد المقابل مع طبيعة العملية ومستندها قبل اعتماد التعديل.
عناصر مذكرة التسوية ومعادلات الرصيد المعدّل
تبدأ مذكرة التسوية برصيد كشف البنك ورصيد الدفاتر، ثم تعرض التعديلات التي تقود إلى الرصيد المعدل في كل جانب. يجب أن يتساوى الرصيد المعدل للبنك مع الرصيد المعدل للدفاتر عند اكتمال المذكرة.
يشيع بالإنجليزية اسم Bank Reconciliation Statement (BRS) لهذا المستند. وتساعدك مذكرة التسوية البنكية على عرض الفروقات مع إبقاء كل جانب مرتبطًا بمصدره.
جانب كشف البنك
يبدأ جانب البنك برصيد كشف الحساب البنكي. أضف الإيداعات قيد التحصيل، واطرح الشيكات غير المصروفة، ثم عالج خطأ البنك بإشارة تناسب أثره.
الصيغة هي: رصيد البنك المعدل = رصيد كشف البنك + الإيداعات قيد التحصيل − الشيكات غير المصروفة ± أخطاء البنك.
جانب الدفاتر المحاسبية
يبدأ جانب الدفاتر من رصيد الحساب في دفتر الأستاذ. أضف الفوائد والاعتمادات البنكية غير المسجلة، واطرح الرسوم والمدفوعات المرتجعة، ثم أدخل تصحيح خطأ الدفاتر.
الصيغة هي: رصيد الدفاتر المعدل = رصيد الدفاتر + الفوائد والاعتمادات البنكية غير المسجلة − الرسوم والمدفوعات المرتجعة ± تصحيح أخطاء الدفاتر.
| جانب المذكرة | الرصيد الابتدائي | ما يضاف | ما يخصم | أثر الخطأ |
|---|---|---|---|---|
| رصيد كشف البنك | رصيد الكشف | إيداع قيد التحصيل | شيك غير مصروف | إضافة أو خصم حسب الخطأ |
| تعديلات جانب البنك | لا ينطبق | إيداعات معلقة | شيكات معلقة | تصحيح أثر البنك |
| رصيد الدفاتر | رصيد الأستاذ العام | فوائد أو تحصيل | رسوم أو مرتجع | تصحيح السجل |
| تعديلات جانب الدفاتر | لا ينطبق | اعتمادات غير مسجلة | خصومات غير مسجلة | إضافة أو خصم حسب الخطأ |
انسخ ترتيب الخانات إلى مذكرة عملية: الرصيد الابتدائي، الإضافات، الخصومات، أثر الخطأ، ثم الرصيد المعدل لكل جانب. وتعرض معايير IFRS 9 للأدوات المالية معالجة أوسع للأدوات المالية خارج نطاق هذه المذكرة.
اعتبر تطابق الرصيدين المعدلين شرط إقفال المذكرة، لا مجرد تقارب الرقمين.
مثال رقمي على مطابقة الرصيدين
إذا كان رصيد كشف البنك 10,600 ريال ورصيد الدفاتر 10,000 ريال، فابدأ بإضافة الفروقات المعروفة إلى الجانب الذي تخصه. في مثال نهاية مارس، يصل الرصيد المعدل في الجانبين إلى 9,900 ريال.
يتضمن المثال إيداعًا قيد التحصيل بقيمة 800 ريال، وشيكًا غير مصروف بقيمة 1,500 ريال، ورسومًا بنكية غير مسجلة بقيمة 100 ريال. يحتاج كل رقم إلى مستند يثبت قيمته وتاريخه.
تعديل رصيد كشف البنك
أضف الإيداع قيد التحصيل إلى رصيد كشف البنك، لأن الشركة سجلته ولم يظهر في الكشف. اطرح قيمة الشيك غير المصروف، لأن دفاتر الشركة خفضت رصيدها عند إصداره.
الحساب هو: 10,600 + 800 − 1,500 = 9,900 ريال. تمثل النتيجة رصيد جانب البنك بعد تعديل بنود التوقيت المعروفة في نهاية الفترة.
تعديل رصيد الدفاتر والتحقق من النتيجة
تخفض الرسوم البنكية غير المسجلة رصيد الدفاتر بمقدار 100 ريال. تحتاج الشركة إلى إثباتها في دفاترها، بينما يخص الإيداع والشيك تعديلات جانب البنك في هذا المثال.
الحساب هو: 10,000 − 100 = 9,900 ريال. تساوي الناتجين يؤكد اكتمال الحساب في المثال، لكنه لا يثبت وحده صحة كل معاملة منفردة.
إذا لم تجد مستندًا للرسوم أو لم يطابق مبلغ الشيك نسخته، فلا تعتمد الرقم لمجرد أن الرصيدين متساويان. افحص مستندات العملية نفسها قبل إقفال المذكرة.
تقدم لوائح وقرارات الفوترة الإلكترونية معلومات عن إطار الفوترة، وهي مرجع منفصل عن حساب هذا المثال.
احتفظ بمستند الإيداع والشيك وإشعار الرسوم لإسناد كل رقم في المثال.
تنظيم التسوية البنكية في Excel
أنشئ ورقة Excel تضع فيها كل حركة من كشف البنك مقابل الحركة المسجلة في الدفاتر. اجعل لكل عملية وصفًا وحالة مطابقة، وافصل البنود المعلقة عن الحركات المكتملة.
يساعدك تنظيم البيانات على فرز العمليات حسب التاريخ أو النوع، ورؤية الشيكات المعلقة والإيداعات قيد التحصيل. ويمكنك إضافة رسوم وعمولات أو تحويلات لم تسجلها الشركة بعد.
استخدم الأعمدة الخمسة التالية، حتى تسجل المبلغ المدين والدائن في خانتين منفصلتين:
| التاريخ | وصف الحركة | المبلغ المدين | المبلغ الدائن | حالة المطابقة |
|---|---|---|---|---|
| تاريخ الإيداع | إيداع | 0 ريال | قيمة الإيداع | مطابق أو معلق |
| تاريخ الشيك | شيك | قيمة الشيك | 0 ريال | مصروف أو معلق |
| تاريخ الخصم | رسم بنكي | قيمة الرسم | 0 ريال | مسجل أو غير مسجل |
| تاريخ الحركة | تحويل أو تحصيل | حسب الحركة | حسب الحركة | مطابق أو قيد الفحص |
خصص خانة منفصلة للبنود المعلقة، واكتب فيها مرجع المستند وتاريخ الظهور المتوقع. عدّل شكل الورقة حسب سجلات الشركة، ولا تعتبرها بديلًا عن مراجعة إيصال الإيداع أو إشعار البنك.
قد تفيد قراءة معيار IAS 2 للمخزون في جانب آخر من العمل المحاسبي، لكنها لا تحدد بنية ورقة المطابقة.
ثبّت صيغة المبالغ والتواريخ نفسها في كامل الورقة لتجنب أخطاء المقارنة.
معالجة الرصيد الذي لا يتطابق
إذا لم يتساو الرصيدان المعدلان، فأعد فحص الرصيد الافتتاحي والمعاملات قبل إضافة أي تسوية جديدة. لا تعالج الفرق بإضافة رقم مجهول، بل تتبع أثره حتى تعرف العملية أو السجل الذي سببه.
قد يكون الفرق ناتجًا عن مبلغ أو إشارة غير صحيحة، أو عن بند معلق لم يظهر في الفترة التي توقعتها. ابدأ بقائمة تحقق قصيرة، ودوّن نتيجة كل مراجعة بجانب البند المعني.
راجع النقاط الأربع التالية قبل أن تعتمد أي تعديل:
- راجع الرصيد الافتتاحي وقارنه بالتسوية السابقة المكتملة.
- أعد فحص المعاملات المكررة أو المفقودة في الجانبين.
- تحقق من إشارات الإضافة والخصم ومبالغها في المذكرة.
- افحص البنود المعلقة والتعديلات التي أثرت في الحساب.
إذا وجدت خطأً في كشف البنك، وثّق الحركة والمبلغ والمستند، ثم تابعها مع البنك عند الحاجة. أما خطأ الشركة فيُصحح في الدفاتر، مع ربط التعديل بالحساب والمستند المناسبين.
قد يتساوى الرصيدان رغم وجود خطأين متعاكسين، مثل حركة مفقودة وأخرى مكررة. لذلك افحص الحركات نفسها ولا تعتمد على الإجمالي وحده.
يضع معيار IFRS للمنشآت الصغيرة والمتوسطة إطارًا محاسبيًا أوسع للمنشآت، بينما تظل مطابقة الحساب مرتبطة بمستندات كل حركة.
لا تعتمد المذكرة حتى يكون لكل فرق تفسير موثق ويكون الرصيد المعدل متساويًا في الجانبين.
الخلاصة
تضمن المطابقة المنتظمة أن يكون رصيد الشركة مدعومًا بحركات مفهومة لا برقم منفرد. وتوضح الفروقات ما إذا كان الاختلاف مؤقتًا أو يحتاج إلى تصحيح في الدفاتر.
حدّث السجلات عندما تظهر معاملة غير مثبتة أو خطأ يحتاج إلى تصحيح، ولا تنشئ قيدًا لمجرد تأخر البنك. اجعل لكل فرق تفسيرًا واضحًا ومستندًا يسند قيمته.
ابدأ بأقرب فترة مكتملة، واجمع كشف البنك وسجل الحساب، ثم ابدأ بتدقيق الرصيد الافتتاحي.
ابدأ بأقرب فترة مكتملة، ووثّق كل فرق حتى تنتهي إلى رصيدين معدلين متطابقين.
FAQ
هل يجب تسجيل قيد محاسبي للإيداع قيد التحصيل؟
لا، لا تسجل قيدًا جديدًا إذا كان الإيداع مثبتًا في دفاتر الشركة ولم يظهر في كشف البنك بعد. هذه فجوة توقيت، وليست معاملة ناقصة في سجلات الشركة. احتفظ بإيصال الإيداع وتاريخه، ثم راجع ظهوره في كشف الفترة التالية. إذا لم يظهر بعد ذلك، افحص حالة الإيداع مع البنك.
هل تُجرى تسوية مستقلة لكل حساب بنكي للشركة؟
نعم، طابق كل حساب بنكي مع كشفه وسجله المقابلين على حدة. يساعد ذلك على منع اختلاط الحركات أو الأرصدة بين حسابات الشركة، خاصة إذا اختلفت أغراضها. استخدم مذكرة منفصلة لكل حساب، واجعل اسم البنك ورقم الحساب واضحين في مستند المراجعة. ثم اجمع الأرصدة في التقارير وفق إجراءات الشركة.
ماذا أفعل إذا بقي شيك صادر معلقًا لفترة طويلة؟
تحقق من صرف الشيك مع المستفيد، وراجع نسخة الشيك والمستند الذي يوضح سبب إصداره. افحص أيضًا سياسة الشركة قبل تغيير القيد أو إصدار بديل، حتى لا يسجل المبلغ مرتين. إذا أُلغي الشيك، وثّق الإلغاء وأثره في السجلات بحسب الإجراء المعتمد. لا تحذف البند المعلق من المذكرة دون تفسير.
هل يكفي تساوي الرصيدين المعدلين لإغلاق التسوية؟
لا، يجب أن تكون الفروقات مفسرة ومدعومة بمستندات، حتى لا يخفي تساوي الإجمالي معاملات خاطئة. قد تتعادل قيمتان غير صحيحتين وتنتجان رصيدًا متطابقًا. لذلك اربط كل فرق بتاريخه ووصفه ومرجعه المستندي، ثم راجع الحركة في كشف البنك والدفاتر. أغلق المذكرة بعد اكتمال هذا الفحص.
هل يمكن أن تتطابق الأرصدة رغم وجود معاملة مكررة؟
نعم، قد تتعادل معاملة مكررة مع حركة مفقودة أو خطأ آخر في المبلغ. لذلك لا يكفي فحص إجمالي الرصيد، حتى بعد أن يصبح متساويًا في الجانبين. راجع تطابق كل حركة وقيمتها ووصفها، وابحث عن تكرار رقم العملية أو المستند. هذه المراجعة تكشف أخطاء قد لا تظهر في نتيجة الجمع.
ما المستندات التي ينبغي حفظها مع مذكرة التسوية؟
احتفظ بكشف البنك وسجل الحساب المحاسبي والمستند الداعم لكل بند غير متطابق. قد يشمل ذلك إشعار التحصيل، أو نسخة الشيك، أو إيصال الإيداع، أو إشعار الرسوم البنكية. اكتب مرجع المستند بجانب الحركة في المذكرة، حتى يسهل الوصول إليه عند المراجعة. واحفظ الملفات وفق نظام الشركة المعتمد.


