

تعرف الشركة ربحية كل فرع أو مشروع عندما تقارن إيراداته بالتكاليف المنسوبة إليه، بما فيها نصيبه العادل من المصروفات المشتركة. لكن هل يكفي أن تجمع الشركة مصروفات كل الفروع في رقم واحد لتعرف أيها يحقق عائدًا أفضل؟
هذا الإجمالي يخفي الفروق بين فرع نشط وآخر قليل المبيعات، أو بين مشروع يستهلك موارد كثيرة وآخر ينجز العمل بكفاءة. تساعد مراكز التكلفة على تتبع الإنفاق داخل الشركة، لكنها لا تكشف الربح وحدها ما لم تربطوا بها الإيرادات أيضًا.
عندما تنظّمون التسجيل وتراجعون النتائج، يصبح لديكم أساس أوضح للموازنة وتحديد مواطن الهدر وتوجيه الموارد. وهذا يدعم اتخاذ قرارات عملية، لكنه لا يزيد الأرباح تلقائيًا؛ فالتحسن يأتي من قرار مناسب ومتابعة أثره.
ستتعرفون إلى طريقة تنظيم الوحدات، وربط المصروفات بالجهات المستفيدة، وقراءة نتائج الفروع والمشروعات. اجعلوا هدف التحليل معرفة ما يستهلك الموارد وما يحقق عائدًا، لا مجرد زيادة عدد التصنيفات.
أهم النقاط
- اربطوا إيرادات كل فرع أو مشروع بالتكاليف المنسوبة إليه.
- سجلوا المصروفات المباشرة على الوحدة التي استفادت منها.
- وزعوا المصروفات المشتركة وفق أساس واضح يعكس الانتفاع.
- قارنوا الإنفاق الفعلي بالموازنة، ولا تفسروا الأرقام منفردة.
- اختاروا مستوى تفصيل يساعد الإدارة على تحسين القرارات.
- لا تعدّوا خفض المصروفات دليلًا كافيًا على تحسن الأداء.
ما المقصود بمركز تكلفة؟
مركز التكلفة وحدة محددة تُسجل عليها النفقات المرتبطة بنشاطها حتى تتمكن الإدارة من تتبعها وتحليلها. وهو قسم أو نشاط أو مشروع تُجمع تكاليفه وتُتابع بصورة مستقلة.
قد يكون المركز إدارة كاملة، أو فريقًا صغيرًا، أو مشروعًا داخل الشركة. فمثلًا، تستطيعون متابعة تكاليف الموارد البشرية أو تقنية المعلومات أو المحاسبة كلًّا على حدة، إذا كان الفصل يخدم قرارًا واضحًا.
يركز هذا المركز عادةً على ضبط الإنفاق ضمن نطاقه، ولا يحقق إيرادات مباشرة. أما مسؤولية الإيرادات فتكون غالبًا لدى وحدة تبيع منتجًا أو تقدم خدمة للعميل، مثل فرع تجاري.
ولا يعني تصنيف وحدة ما بهذا الاسم أن كل بند فيها غير مباشر. فقد تُسجل أجور موظفي فريق محدد مباشرة على مركزه، بينما تتطلب فاتورة خدمة مشتركة توزيعًا بين عدة وحدات.
يظهر الفرق في المسؤوليات عند تقييم الأداء: يمكن مساءلة مسؤول القسم عن المصروفات التي يؤثر فيها، لا عن بنود لا يملك التحكم بها. اربطوا حدود كل مركز بما يستطيع مسؤولوه التأثير فيه فعليًا.
ما أنواع مراكز التكلفة؟
يتحدد نوع مركز التكلفة بحسب صلته بالنشاط الأساسي: فبعض المراكز تنفذ الإنتاج أو الخدمة، وبعضها يساندها. والتصنيف الأساسي يميز بين المراكز المباشرة والمراكز غير المباشرة.
يساعد هذا التقسيم على فهم أين تنشأ التكاليف، لكنه لا يحسم طريقة تسجيل كل بند. فقد يحتوي المركز الواحد على مصروفات يمكن ربطها مباشرة بنشاط، وأخرى مشتركة.
المراكز المباشرة المرتبطة بالإنتاج أو الخدمة
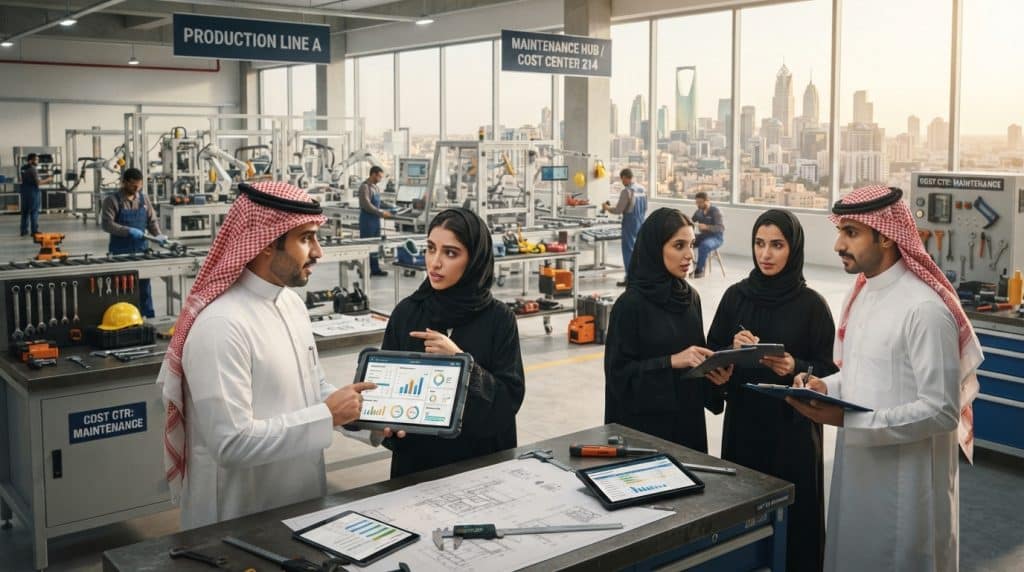
المراكز المباشرة تنفذ عملًا يرتبط بوضوح بمنتج أو خدمة. في مصنع، قد يكون خط الإنتاج مركزًا مستقلًا، وفي شركة مقاولات قد يكون فريق تنفيذ عقد مركزًا لمتابعة تكاليف المشروع.
قد تشمل المصروفات موادًا مستخدمة في منتج محدد، أو أجور فريق يعمل على عقد بعينه. وتكون المقارنة أدق عندما تسجلون هذه البنود على الوحدة التي استهلكتها، بدل تركها ضمن مصروفات عامة.
في المصنع، يمكن فصل خطوط الإنتاج إذا اختلفت مسؤولياتها أو احتاجت الإدارة إلى قراءة نتائجها منفردة. وتوضح معايير المحاسبة الخاصة بالمخزون كيفية معالجة تكاليف المخزون، ومنها معيار IAS 2 للمخزون.
المراكز غير المباشرة والخدمات المساندة
المراكز غير المباشرة تقدم خدمات تحتاج إليها مراكز أخرى، ولا تنتج عادةً المنتج أو الخدمة النهائية بنفسها. من أمثلتها الصيانة والمخازن والخدمات الإدارية، التي تُجمع تكاليفها أولًا.
تُحمّل هذه التكاليف لاحقًا على الجهات المستفيدة، وفق أساس يعكس مقدار استفادتها. فتكلفة فريق صيانة المصنع قد ترتبط بساعات العمل لكل خط، لا بعدد الأقسام فقط.
وقد تقدم إدارة تقنية المعلومات دعمًا لفروع متعددة، بينما تستخدم إدارة أخرى مساحة أكبر أو عددًا أعلى من ساعات الخدمة. لذلك لا يصح افتراض أن المراكز المساندة تستفيد من موارد الشركة بالمقدار نفسه.
اسم المركز يصف الوحدة، لا طبيعة كل مصروف فيها. صنّفوا كل بند بحسب إمكانية ربطه بالنشاط المستفيد، لا بحسب اسم القسم وحده.
ما أهمية مراكز التكلفة للإدارة؟
تتيح مراكز التكلفة للإدارة أن ترى أين تُستهلك الموارد وأن تقارن الإنفاق بالخطط المعتمدة. وتكشف مقارنة الفعلي بالموازنة الانحرافات التي تحتاج إلى تفسير.
إذا ارتفعت مصروفات فرع عن خطته، يمكن للإدارة مراجعة سبب الزيادة: هل زاد حجم النشاط، أم ارتفعت كلفة مورد، أم تكرر شراء غير ضروري؟ ويحوّل هذا التفصيل الرقم الإجمالي إلى نقطة يمكن فحصها.
كما تدعم بيانات المراكز مساءلة مسؤولي الأقسام عن البنود التي تقع ضمن صلاحياتهم. وقد تكشف أن قسمًا يحتاج إلى موارد إضافية، أو أن طريقة توزيع العمل بين الفرق لا تناسب الطلب.
ومن المهم ألا تساووا بين انخفاض الإنفاق وتحسن الأداء. فقد يخفض قسم خدمة العملاء مصروفاته بسبب نقص الموظفين، ثم تتراجع سرعة الرد أو جودة الخدمة.
يساعد التحليل أيضًا على تخطيط الموازنة التالية، لأن الإدارة ترى أين تكرر الانحراف وما إذا كان مرتبطًا بالنشاط أو بطريقة العمل. وتعرض مواد COSO عن الرقابة الداخلية موضوعًا أوسع عن دور الضوابط في متابعة العمليات.
اقرؤوا مستوى الإنفاق مع جودة الخدمة أو حجم النشاط حتى لا تتحول الرقابة إلى خفض أعمى للمصروفات.
متى يكون الفرع مركز تكلفة ومتى يكون مركز ربح؟
إذا كان الفرع مسؤولًا عن المبيعات إلى جانب المصروفات، فقياسه كمركز ربح يعطي صورة أوسع من معاملته كمركز تكلفة فقط. فالفرع الذي يبيع مباشرة يحتاج إلى متابعة الإيرادات والتكاليف معًا.
لا يمكن استنتاج ربحية فرع أو مشروع من مصروفاته وحدها؛ يجب ربط إيراداته به أيضًا. أما مركز التكلفة فيناسب وحدة تتابع الإنفاق ولا تملك مسؤولية مباشرة عن تحقيق الإيرادات.
تختلف المسؤولية الإدارية بحسب صلاحيات الوحدة. يوضح الجدول الفروق الأساسية، بما فيها الوحدة التي تملك قرارات تتعلق بالاستثمار.
| نوع المركز | ما يتابعه | المسؤولية الإدارية | مثال الوحدة |
|---|---|---|---|
| مركز التكلفة | النفقات | ضبط المصروفات ضمن الصلاحيات | إدارة الموارد البشرية |
| مركز الربحية | الإيرادات والتكاليف | تحقيق الإيرادات وإدارة المصروفات | فرع بيع بالتجزئة |
| مركز الاستثمار | التكاليف والإيرادات والاستثمار | قرارات التشغيل والاستثمار | وحدة تملك صلاحية استثمارية |
لا تعني تسمية الفرع مركز ربح أن مسؤول الفرع يملك كل قرار مالي. فقد تتولى الإدارة المركزية تحديد الأسعار أو الموافقة على التوسع، ويجب أن تعكس التقارير حدود الصلاحيات الفعلية.
يقدم معيار IFRS 9 موضوعًا منفصلًا عن الأدوات المالية، وقد يفيدكم الاطلاع على معيار الأدوات المالية عند دراسة جوانب محاسبية أخرى.
استخدموا مركز الربح للفرع الذي تُقاس إيراداته وتكاليفه، ولا تنسبوا إليه قرارات استثمارية لا يملك صلاحيتها.
كيف تبني شجرة مراكز التكلفة؟
ابدأوا الشجرة بتجميع الوحدات المتشابهة تحت مراكز رئيسية، ثم أضيفوا الفروع التي تحتاج الإدارة إلى تحليلها منفصلة. الشجرة الواضحة تربط كل مركز بمسؤول ونشاط معروف.
لا يشترط أن تطابق شجرة مراكز التكلفة كل مستوى في الهيكل الإداري. فقد تحتاج الشركة إلى فصل مشروع عن الإدارة التي تشرف عليه، لأن المشروع يتطلب تقريرًا مستقلًا.
تنظيم المراكز الرئيسية والفرعية
يجمع المركز الرئيسي وحدات تعمل ضمن مجال واحد، ثم يضم مراكز فرعية أدق. مثلًا، يمكن أن تضم الإدارة مراكز للموارد البشرية والمحاسبة، ويمكن أن يضم مركز الإنتاج خطوط إنتاج متعددة.
يسمح هذا التنظيم بقراءة الإنفاق على مستوى الإدارة أو الوحدة الفرعية. وتستطيع الإدارة مقارنة خطوط الإنتاج دون أن تفقد الصورة الإجمالية لتكاليف الإنتاج.
تحتاج أسماء المراكز إلى قاعدة ثابتة يفهمها الموظفون. استخدموا اسمًا يوضح النشاط أو الموقع، وتجنبوا رموزًا لا تفسرها إلا جهة واحدة.
مواءمة مستوى التفصيل مع نشاط الشركة
اختاروا مستوى التفصيل بحسب القرارات التي ستُبنى على التقارير. شركة لها فرعان قد تكتفي بمركز لكل فرع، بينما تحتاج شركة ذات مشروعات متعددة إلى فصل تكلفة كل مشروع.
وقد يفيد فصل المواقع إذا اختلفت تكاليف التشغيل بينها، مثل مستودع مركزي وفروع بيع في مدن مختلفة. أما تقسيم كل بند صغير إلى مركز مستقل فقد يرفع عبء التسجيل بلا فائدة إدارية.
استخدموا الخطوات التالية عند إعداد الهيكل:
- احصروا وحدات النشاط التي تحتاج الإدارة إلى متابعة إنفاقها.
- حددوا المسؤول عن كل وحدة وحدود صلاحياته.
- سمّوا المراكز بأسماء واضحة يسهل استخدامها في التسجيل.
- اختبروا الهيكل على التقارير المطلوبة قبل اعتماده.
يمكن لمعيار المحاسبة للمنشآت الصغيرة والمتوسطة أن يكون قراءة إضافية ضمن موضوع أوسع عن المعايير المالية.
لا تضيفوا مركزًا فرعيًا ما لم يكن له مسؤول أو تقرير أو قرار يستفيد من فصله.
كيف تميز التكاليف المباشرة من غير المباشرة؟
سجلوا التكلفة على مركزها مباشرة إذا أمكن تتبعها إلى نشاط أو وحدة بعينها، واستخدموا أساس توزيع واضحًا لما تشاركه عدة وحدات. والصلة القابلة للإثبات أهم من سهولة إدخال الرقم.
لا يعتمد تحديد التكلفة المباشرة أو المشتركة على اسم الحساب وحده. اسألوا: هل يمكن ربط هذا المصروف بمشروع أو فرع محدد من واقع الفاتورة أو سجل الاستخدام؟
التكاليف التي يمكن تتبعها مباشرة
تُسجل التكلفة مباشرة عندما يمكن إثبات الجهة التي استهلكتها. فالمواد المستخدمة في مشروع إنشائي تُحمّل على المشروع، وراتب فريق مخصص لعقد معين يرتبط بذلك العقد.
تساعد الفاتورة وسجل العمل وأمر الشراء على دعم هذا الربط. وفي المقابل، لا يصح تحميل مشروع تكلفة مواد مشتركة إذا لم تُعرف الكمية التي استخدمها.
وقد تكون تكلفة ما مباشرة لمركز معين، وغير مباشرة عند النظر إلى منتج بعينه. يعتمد الوصف على مستوى التحليل، وعلى مدى دقة بيانات الاستخدام المتاحة.
التكاليف المشتركة التي تحتاج إلى توزيع
تحتاج الكهرباء أو الإيجار المشترك إلى أساس يوضح نصيب كل جهة. أساس التوزيع هو المعيار المستخدم لتوزيع تكلفة مشتركة، أما محرك التكلفة فهو معيار يقيس استهلاك مركز ما لمورد أو خدمة ويُستخدم لتوزيع التكلفة المشتركة على الجهات المستفيدة.
قد يكون محرك التكلفة ساعات العمل أو المساحة أو عدد الموظفين أو مقدار الخدمة المستهلكة. اختاروا مقياسًا يرتبط بسبب نشوء المصروف، لا رقمًا سهلًا لا يشرح الانتفاع.
يعرض الجدول أمثلة على التكاليف المرتبطة وطريقة ربط كل منها:
| نوع التكلفة | المعالجة | أساس الربط |
|---|---|---|
| مادة مستخدمة في مشروع | تُسجل مباشرة | المشروع المستفيد |
| كهرباء مشتركة | تُوزع | الاستهلاك |
| إيجار مبنى مشترك | يُوزع | المساحة المستخدمة |
قد يؤدي تحميل مبلغ متساوٍ على كل قسم لمجرد سهولة الحساب إلى تشويه المقارنة. فالقسم الذي يستخدم مساحة أقل أو طاقة أقل لا ينبغي أن يتحمل حصة مطابقة لقسم أكبر.
يعرض معيار IAS 1 لعرض القوائم المالية موضوعًا أوسع عن عرض المعلومات المالية. اختاروا أساسًا يمكن تفسيره والتحقق من بياناته، لا مجرد نسبة مريحة في ملف الحسابات.
كيف توزع تكاليف الخدمات غير المباشرة؟
وزّعوا تكلفة القسم الخدمي على المراكز التي انتفعت بخدمته وفق أساس يعكس مقدار الانتفاع. يجب أن يساوي مجموع الحصص كامل التكلفة المراد توزيعها.
قد تخدم الصيانة خطوط إنتاج متعددة، وقد يساند فريق تقنية المعلومات فروعًا مختلفة. اختيار طريقة التوزيع يعتمد على مقدار تبادل الخدمات بين الأقسام ومستوى الدقة المطلوب.
اختيار طريقة التوزيع المناسبة
في التوزيع المباشر، تُحمّل تكلفة مركز الخدمة مباشرة على المراكز المستفيدة، دون توزيع خدمات متبادلة بين مراكز الخدمات نفسها. تناسب هذه الطريقة حالة تكون فيها تلك الخدمات محدودة أو لا يغيّر تجاهلها النتيجة كثيرًا.
أما التوزيع التنازلي، فيوزع تكلفة بعض مراكز الخدمات بالتتابع. تبدأ الشركة بمركز خدمة، ثم توزع تكلفته على المراكز الأخرى، وتواصل الخطوات وفق ترتيب محدد.
إذا كان قسم الصيانة يخدم المخازن والإنتاج، وكانت تقنية المعلومات تخدم الصيانة أيضًا، فقد يكون للتتابع أثر في نصيب كل جهة. وثّقوا ترتيب الأقسام وطريقة الحساب كي يمكن إعادة إنتاج النتيجة.
مراجعة حصة كل مركز مستفيد
تحققوا من بيانات محرك التكلفة قبل تحميل الحصص، ثم اجمعوا المبالغ الموزعة وقارنوها بالتكلفة الأصلية. أي فرق يحتاج إلى تفسير، مثل تقريب الأرقام أو استبعاد بند غير قابل للتوزيع.
اختاروا أساسًا مناسبًا للخدمة، مثل:
- ساعات الصيانة لكل مركز مستفيد.
- المساحة التي يستخدمها كل قسم.
- استهلاك الطاقة أو الخدمة المسجل لكل وحدة.
قد يختلف نصيب المركز إذا غيرتم أساس التوزيع بين فترتين، حتى لو لم يتغير إنفاقه أو كفاءته. اقرأوا هذا الأثر قبل تفسير فرق الأداء على أنه تحسن أو تراجع.
للقراءة العامة عن التدفقات النقدية، يمكنكم الرجوع إلى معيار IAS 7 للتدفقات النقدية، وهو موضوع منفصل عن توزيع التكاليف الداخلية.
ثبّتوا طريقة التوزيع في المقارنات، وفسّروا أي تغيير في الأساس قبل قراءة الانحرافات.
كيف تقيس ربحية الفرع أو المشروع؟
قيسوا ربحية الفرع أو المشروع بطرح التكاليف المنسوبة إليه من إيراداته، بعد فصل المباشر وتوزيع المشترك على أساس مبرر. تخصيص المصروفات وحده لا ينتج مقياسًا للربح.
يحتاج الحساب إلى ربط الإيرادات بالمركز أو المشروع المناسب، مثل إيرادات فرع بيع في مدينة محددة. بعد ذلك، تفصلون ما نشأ داخل الوحدة عما تشاركه مع بقية الشركة.
اتبعوا هذه الخطوات لقراءة النتيجة:
- احصروا إيرادات الوحدة للفترة نفسها.
- أسندوا التكاليف المباشرة التي تخصها.
- حمّلوا نصيبها من التكاليف المشتركة بأساس مبرر.
- قارنوا الربح والإنفاق الفعلي بالخطة أو الموازنة.
قارنوا التكاليف الفعلية بالتكاليف المخططة، لكن لا تخلطوا تجاوز الموازنة مع تراجع الربحية. فقد ترتفع التكاليف لأن الفرع خدم عملاء أكثر، وقد ينخفض الربح بسبب توزيع مشترك غير مناسب.
قبل نسبة فرق الربحية إلى أداء الفرع، افحصوا أثر المصروفات المشتركة وأي تغيير في أساس توزيعها. فالتغيير في الحصة المحمّلة قد يبدل النتيجة دون أن يتغير تشغيل الفرع.
يتناول معيار IAS 7 للتدفقات النقدية إعداد معلومات التدفق النقدي، وهو مقياس مختلف عن ربحية الفرع.
افصلوا أثر حجم النشاط عن أثر تجاوز الميزانية قبل اتخاذ قرار بتغيير موارد الوحدة.
أمثلة مراكز التكلفة حسب نوع النشاط
يمكن أن يكون قسم الأشعة في المستشفى، أو المطبخ في المطعم، أو المشروع الإنشائي مركزًا مستقلًا إذا احتاجت الإدارة إلى تحليل تكاليفه. اختاروا الوحدة بحسب النشاط الذي تريدون قياسه.
تختلف مراكز التكلفة بين القطاعات، لأن الموارد وطريقة تقديم الخدمة ليست واحدة. يعرض الجدول أمثلة لوحدات يمكن فصلها وما قد تجمعه من نفقات.
المراكز في الصحة والضيافة
| القطاع | أمثلة المراكز | التكاليف التي تُجمع |
|---|---|---|
| مستشفى | الأشعة والمختبر والصيانة | العاملون والأجهزة والمستلزمات |
| مطعم | المطبخ والتوصيل والتسويق | المواد والعمالة والتشغيل |
| مصنع | خط الإنتاج ومراقبة الجودة والصيانة | المواد وأجور التشغيل وقطع الغيار |
| مقاولات | المشروع ومراحل التنفيذ | مواد الحفر والخرسانة والتشطيبات |
| تجارة متعددة الفروع | فرع البيع والمستودع والتوزيع | مصروفات الفرع والتخزين والنقل |
في المستشفى، قد تحتاج الأشعة إلى متابعة تكلفة الأجهزة والعاملين، بينما تركز متابعة المطعم على المواد وأجور المطبخ والتوصيل. تختلف التقارير لأن كل نشاط يستهلك الموارد بطريقة خاصة.
المراكز في الصناعة والمقاولات والتجارة
قد يكفي مصنع صغير مركز واحد للإنتاج، بينما تحتاج منشأة ذات خطوط متعددة إلى فصل كل خط إذا اختلفت مصروفاته أو مسؤولياته. وفي المقاولات، يمكن تتبع المشروع أو مرحلة التنفيذ عندما تتطلب الإدارة تقريرًا منفصلًا.
أما شركة التجارة، فقد تفصل فروع البيع عن التخزين والنقل، خصوصًا إذا أرادت مقارنة مصروفات المواقع أو كلفة التوزيع. لا يلزم أن تستخدم كل شركة المستوى نفسه من التفصيل.
مثلًا، إذا أنفقت الشركة 20,000 ريال خلال شهر واحد على الإعلانات الرقمية وتصميم المحتوى والترويج عبر وسائل التواصل الاجتماعي، يمكن جمع هذه البنود تحت مركز التسويق. عندها يظهر إنفاق الحملة في موضع واحد، بدل تشتته بين حسابات متفرقة.
يسجل النشاط وفق مستنداته، بما فيها الفواتير الإلكترونية عند استخدامها. وتوضح مواد هيئة الزكاة والضريبة والجمارك عن الفاتورة الإلكترونية مفهومها ضمن البيئة السعودية.
اجعلوا اسم المركز متصلًا بنشاط مفهوم حتى يعرف الموظفون أين يسجلون كل مصروف.
كيف تسجل مراكز التكلفة محاسبيًا؟
سجلوا نوع المصروف في الحساب المالي، ثم اربطوه بمركز التكلفة الذي انتفع به. الحساب يحدد طبيعة البند، والمركز يحدد الجهة أو النشاط الذي تحمله.
المركز بُعد تحليلي مرتبط بالحسابات المالية، وليس حسابًا مستقلًا في القيد. لذلك لا يحل محل دليل الحسابات، بل يضيف معلومة تساعدكم على تتبع الإنفاق حسب الوحدة.
إذا بلغت حملة إعلانية 5,000 ريال، يكون القيد مدينًا لمصروف الإعلان ودائنًا للبنك، مع إسناد المصروف إلى مركز التسويق. يوضح الحساب أن البند إعلان، ويوضح المركز الجهة التي تحملته.
يجب أن يتوافق هذا الإسناد مع المستند ونشاط الجهة. وقد تساعدكم مدونة برنامج فاتورة عن المحاسبة والفوترة في موضوعات الفواتير والسجلات المرتبطة بالأعمال في السعودية.
وتعرض هيئة الزكاة والضريبة والجمارك الفوترة الإلكترونية بوصفها موضوعًا تنظيميًا مرتبطًا بالفواتير، لا بديلًا عن اختيار مركز التحليل المناسب.
راجعوا أن المركز المسند في القيد يطابق النشاط الذي تحمل المصروف فعليًا.
ما الأخطاء التي تضعف تحليل مراكز التكلفة؟
يضعف التحليل عندما تكون حدود المراكز أو قواعد تحميل المصروفات غير ثابتة أو غير مفهومة. وتؤدي البيانات غير المتسقة إلى مقارنة مضللة، حتى لو كانت الحسابات صحيحة.
تظهر مشكلات شائعة عند تصميم الهيكل أو تسجيل المصروفات، ومنها:
- إنشاء مراكز أكثر مما يمكن متابعته، فيزيد عبء التسجيل دون دعم قرار.
- استخدام أساس توزيع لا يعكس الانتفاع، فيتحمل مركز حصة غير منصفة.
- ترك مصروفات بلا مركز محدد، فيصعب معرفة سبب الانحراف.
- تغيير التصنيف بين الفترات دون توثيق، فتفقد المقارنة معناها.
قد يخفي الأساس الضعيف تكلفة قسم على حساب قسم آخر. وقد تجعل المراكز الكثيرة التقارير طويلة، فيصعب على المدير تمييز البند الذي يحتاج إلى متابعة.
راجعوا المراكز والبيانات والمسؤوليات شهريًا كإجراء عملي. وأضيفوا مراجعة عند تغير العمليات، مثل افتتاح فرع أو بدء مشروع جديد أو تغيير طريقة توزيع خدمة مشتركة.
تساعد المواد التعليمية للفوترة الإلكترونية من الهيئة على مراجعة موضوع الفواتير ضمن إجراءات العمل، بينما تبين لوائح وقرارات الفوترة الإلكترونية جانبًا تنظيميًا منفصلًا عن تصميم مراكز الإنفاق.
سجلوا سبب أي تعديل في الهيكل أو التوزيع كي تظل المقارنة بين الفترات قابلة للتفسير.
الخلاصة
تصبح بيانات المراكز مفيدة حين ترتبط كل تكلفة بالجهة التي تحملتها، وكل نتيجة بقرار يمكن اتخاذه. مركز التكلفة أداة لتتبع الإنفاق، لكنه لا يكشف ربحية فرع أو مشروع دون ربط إيراداته وتوزيع المصروفات المشتركة بعدالة.
ابدؤوا بوحدة واحدة لها قرار واضح، ثم اختبروا تسجيلها ومقارنتها بالموازنة قبل توسيع الهيكل. تكشف التجربة المبكرة ما إذا كانت التقارير مفهومة للمسؤولين، وما إذا كان أساس التوزيع يعكس الاستخدام.
اختاروا فرعًا أو مشروعًا واحدًا، وحددوا مسؤول مركزه وأساس توزيع تكاليفه المشتركة، ثم ابدأوا المتابعة.
FAQ
كم عدد مراكز التكلفة المناسب للشركة؟
ابدؤوا بعدد الوحدات التي تحتاج الإدارة إلى قرارات مستقلة بشأنها، ثم أضيفوا مراكز عند وجود حاجة واضحة. يفيد المركز عندما ينتج تقريرًا أو يحدد مسؤولية يمكن متابعتها. أما فصل كل بند صغير، فيزيد عبء التسجيل وقد يجعل التقارير أصعب قراءة. راجعوا العدد عندما تتغير الفروع أو المشروعات أو طريقة العمل.
هل يمكن إسناد المصروف الواحد إلى أكثر من مركز تكلفة؟
نعم، يمكن توزيع المصروف المشترك على عدة مراكز إذا وثقتم أساس التوزيع. يجب أن يوضح الأساس مقدار استفادة كل وحدة، مثل المساحة المستخدمة أو ساعات الخدمة. اجمعوا الحصص بعد التوزيع وتأكدوا من أنها تساوي إجمالي المصروف المراد تحميله. ولا تكرروا تسجيل المصروف كاملًا على كل مركز، لأن ذلك يضاعف التكلفة.
هل يجب استخدام التكاليف على أساس النشاط ABC؟
لا، طريقة التكاليف على أساس النشاط ليست واجبة لكل شركة؛ فهي إحدى طرق توزيع التكاليف غير المباشرة. قد تناسب المنشأة التي تستهلك منتجاتها أو خدماتها الأنشطة بمقادير مختلفة. ويكفي أحيانًا استخدام أساس أبسط، مثل المساحة أو ساعات العمل، إذا كان يعكس الانتفاع. اختاروا الطريقة بحسب طبيعة النشاط والدقة التي تحتاجها قراراتكم.
كم مرة ينبغي مراجعة أداء مراكز التكلفة؟
المراجعة الشهرية نقطة عملية لمقارنة الإنفاق الفعلي بالموازنة ورصد الانحرافات. افحصوا أسباب الفرق، ولا تكتفوا برقم أعلى أو أقل من الخطة. أضيفوا مراجعة عند تغير النشاط أو طريقة التوزيع، لأن التغيير قد يؤثر في النتائج حتى لو بقي الإنفاق قريبًا من مستواه السابق. وثقوا أي تعديل في قواعد التسجيل.
هل مركز التكلفة هو نفسه مركز الربحية؟
لا، مركز التكلفة يتابع الإنفاق، بينما مركز الربحية يتابع الإيرادات والتكاليف معًا. لذلك يناسب مركز التكلفة قسمًا مثل الموارد البشرية، الذي تتركز مسؤوليته عادةً في متابعة المصروفات. أما فرع البيع، فيحتاج غالبًا إلى ربط المبيعات بتكاليفه لمعرفة نتيجته. وتعتمد التسمية على الصلاحيات والبيانات المتاحة للوحدة.
هل تُعد مراكز التكلفة حسابات مستقلة في القيد المحاسبي؟
لا، مراكز التكلفة بُعد تحليلي يُربط بالحساب المالي وبالقيد الذي يسجل المصروف أو الإيراد. يحدد الحساب طبيعة الحركة، مثل الإعلان أو الإيجار، ويحدد المركز النشاط الذي تحمله. هذا الربط يساعد على إعداد تقارير داخلية دون استبدال دليل الحسابات. راجعوا المستند المرتبط بالقيد للتأكد من صحة المركز المختار.


