

دليل الحسابات هو تصنيف منظم للحسابات المالية، ويكون مناسبًا عندما يعكس نشاط الشركة وطريقة إدارتها واحتياجات تقاريرها. تخيل أن موظفًا يسجل مشتريات الفرع في حسابات مختلفة كل شهر. يصعب عندها معرفة تكلفة المشتريات أو مقارنة أداء الفروع.
التصنيفات غير الواضحة أو المكررة تجعل تسجيل العمليات متباينًا، ثم تربك قراءة النتائج. تحتاج الشركات في السعودية إلى هيكل عملي يخدم التقارير المالية والقرارات الإدارية، لا قائمة عامة منسوخة من شركة أخرى. يساعدك الدليل الجيد على تنظيم البيانات، ويمنح الإدارة صورة أوضح عند اتخاذ قراراتها.
يعتمد شكل الهيكل على طبيعة العمل، وحجم العمليات، والمعلومات التي تحتاجها الإدارة. ويمكنك البدء ببنية بسيطة ثم توسيعها عندما تظهر حاجة تشغيلية أو تقريرية واضحة. المهم أن يفهم الفريق أسماء الحسابات وطريقة استخدامها، وأن تسهل مراجعة النتائج.
ابدأ بتحديد المعلومات التي تحتاج الإدارة إلى رؤيتها دوريًا قبل إضافة أي تفصيل إلى الهيكل.
أهم النقاط
- اختر تصنيفات تعكس نشاط الشركة الفعلي.
- استخدم أسماء واضحة للحسابات، وحدد الغرض من كل حساب.
- اجعل الحسابات التفصيلية مكان تسجيل المعاملات.
- استخدم مراكز التكلفة لتحليل النتائج بحسب الفرع أو القسم.
- اختبر الهيكل على معاملات وتقارير واقعية قبل اعتماده.
ما هو دليل الحسابات للشركات؟
دليل الحسابات هو القائمة التي تحدد الحسابات المستخدمة لتصنيف المعاملات المالية وتسجيلها في النظام المحاسبي. ويتضمن أسماء الحسابات وأكوادها، ويحدد موضع كل حساب ضمن دفتر الأستاذ العام. كل معاملة مالية تحتاج إلى تصنيف مناسب قبل ظهورها ضمن بيانات الشركة وتقاريرها.
الحساب التجميعي هو حساب يجمع أرصدة الحسابات التابعة له ولا تُسجّل عليه المعاملات مباشرة عادةً. أما الحساب التفصيلي، فيمثل حسابًا يمكن تسجيل المعاملة عليه بحسب إعداد النظام. مثلًا، قد يجمع حساب بنكي رئيسي أرصدة حسابات البنوك التابعة.
لا يمثل الدليل سجلًا للمعاملات، بل بنية تصنيف تستخدمها عند إدخال القيود. فعندما تسجل فاتورة شراء، تختار الحساب الملائم للمبلغ، مثل المخزون أو المصروف. وتجمع هذه القيود بيانات تساعد على إعداد التقارير المالية ومراجعة التسجيل.
قد يضم النظام المحاسبي أدوات لتسجيل القيود وربطها بالحسابات وإظهار الأرصدة. ويحدد الدليل موضع كل مبلغ، لكنه لا يشرح وحده سبب المعاملة أو تفاصيلها. لذلك تحتاج الشركة أيضًا إلى حفظ المستندات التي تدعم التسجيل، مثل الفواتير والعقود.
يساعد التنظيم الواضح فريق العمل على اختيار الحساب الصحيح، ويقلل اختلاف التصنيف بين الموظفين. كما يسهّل على المراجع تتبع الأرصدة من الحسابات التفصيلية إلى مجموعاتها. وتختلف أسماء الحسابات وعددها بحسب احتياجات العمل، لا بحسب شكل ثابت يناسب جميع الشركات.
احتفظ بأسماء الحسابات ووصف استخدامها في مرجع واضح للفريق الذي يسجل القيود ويراجعها.
الفئات الخمس التي يتكوّن منها الدليل
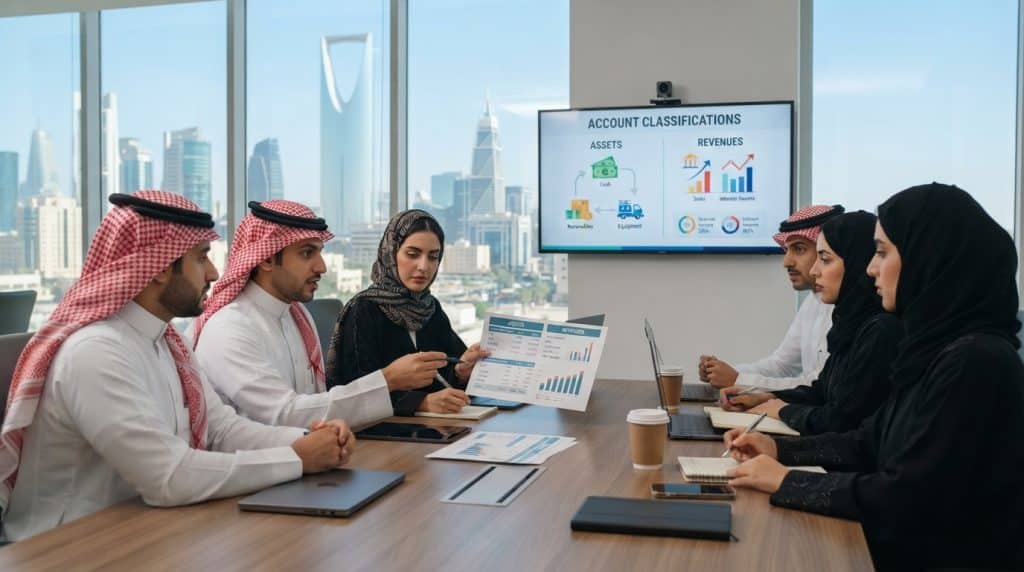
يقوم الهيكل الأساسي على خمس فئات، تجمع ثلاثٌ منها المركز المالي وتوضح الفئتان الأخريان الإيرادات والمصروفات. تعرض الأصول والالتزامات وحقوق الملكية الوضع المالي، بينما تساعد الإيرادات والمصروفات على إظهار نتيجة النشاط. يوضح الجدول أمثلة شائعة لكل فئة.
| الفئة | ما الذي تمثله | أمثلة حسابات |
|---|---|---|
| الأصول | موارد تملكها الشركة أو تسيطر عليها | النقدية، المخزون |
| الالتزامات | مبالغ أو التزامات مستحقة على الشركة | الموردون، القروض |
| حقوق الملكية | حصة الملاك في صافي أصول الشركة | رأس المال، الأرباح المحتجزة |
| الإيرادات | دخل ناتج عن النشاط خلال الفترة | المبيعات، الخدمات |
| المصروفات | تكاليف تتحملها الشركة لممارسة النشاط | الرواتب، الإيجار |
توضح الأصول ما تملكه الشركة من نقد ومخزون وأصول أخرى. وتبين الالتزامات ما عليها للموردين والممولين، بينما تعرض حقوق الملكية حصة الملاك. تظهر هذه الأرصدة في حسابات المركز المالي، وتساعد الإدارة على فهم الوضع المالي في تاريخ محدد.
تسجل الشركة الإيرادات الناتجة عن بيع السلع أو تقديم الخدمات. وتسجل المصروفات اللازمة لتشغيل النشاط، مثل الرواتب والإيجار. وعند قراءة الفئتين معًا، تستطيع الإدارة متابعة نتيجة النشاط خلال فترة مالية، ومقارنة الأداء بين الفترات.
قد يختلف الحساب التفصيلي داخل كل فئة، لكن الفئة الرئيسية تتبع طبيعة الرصيد. فالنقدية أصل، والمبلغ المستحق للمورد التزام، ودخل بيع الخدمة إيراد. ويساعد اختيار التصنيف الملائم على تجميع البيانات في موضعها عند إعداد التقارير المالية.
صنّف كل حساب بحسب طبيعته المحاسبية قبل البحث عن مستوى التفصيل المناسب له.
تخصيص الدليل بحسب طبيعة نشاط الشركة
تحتاج شركة التوزيع إلى تفريعات تختلف عن شركة الخدمات، لأن مصادر الإيراد وبنود التكلفة وطريقة متابعة العمل ليست واحدة. اختر التفريعات التي تجيب عن سؤال إداري فعلي، بدل إنشاء حساب لكل تفصيل ممكن. يساعدك هذا المبدأ على ضبط حجم الدليل.
تعتمد التفاصيل المناسبة على ما تبيعه الشركة، وكيف تدير مشترياتها ومشروعاتها، وما الذي تريد مقارنته. قد تحتاج شركة ذات فروع متعددة إلى متابعة المصروفات بحسب المواقع، بينما تركز شركة أخرى على المنتجات أو المشروعات.
تجارة التجزئة والتوزيع
قد تفصل شركة التجزئة إيرادات المبيعات بحسب نوع المنتج، وتتابع تكلفة البضائع المباعة والمخزون ومصاريف التوصيل. وتستفيد شركة التوزيع من حسابات تميز بين المبيعات المحلية ومبيعات الجملة، إذا كانت الإدارة تقارن هذه الأنشطة بصورة منتظمة.
تظهر قيمة هذا التفصيل عند مراجعة هامش الربح أو تكلفة نقل البضائع. أما إنشاء حسابات لكل منتج قليل الحركة، فقد يزيد العمل دون أن يقدم للإدارة معلومة تستخدمها.
شركات الخدمات
قد تفصل شركة الخدمات إيراداتها بحسب نوع الخدمة أو العقد، وتتابع أجور العاملين والمصاريف المباشرة. يفيد هذا التصنيف عند مقارنة دخل الاستشارات مثلًا بدخل الصيانة، إذا كانت الشركة تقدم النوعين.
تستطيع الشركة أيضًا تحليل تكلفة فريق معين، لكن لا يلزم تحويل كل موظف إلى حساب مستقل. يمكن استخدام بُعد تحليلي مناسب عندما تكون طبيعة المصروف واحدة ويختلف القسم أو الفرع فقط.
التصنيع والمقاولات
قد تتطلب الشركة الصناعية متابعة المواد الخام وتكاليف الإنتاج والعمل تحت التنفيذ، بما يناسب طريقة تشغيلها. ويعرض معيار IAS 2 أحكامًا تخص المخزون، ومنها مخزون التصنيع؛ وتجد تفاصيله في معيار المخزون IAS 2.
أما شركة المقاولات، فقد تحتاج إلى تمييز الإيرادات والتكاليف بحسب المشروع. يساعد ذلك الإدارة على مقارنة التكاليف الفعلية بكل مشروع، ومتابعة البنود المرتبطة به. ويبحث من يريد شجرة الحسابات لشركة مقاولات عادةً عن هيكل يميز المشاريع دون تكرار الحسابات العامة لكل مشروع.
توضح المقارنة التالية تفريعات محتملة والأسئلة التي قد تساعد على الإجابة عنها:
| نوع النشاط | تفريعات عملية محتملة | سؤال إداري تساعد البيانات على إجابته |
|---|---|---|
| تجارة التجزئة والتوزيع | المبيعات، المخزون، التوصيل | ما تكلفة توصيل البضائع؟ |
| الخدمات | إيرادات الخدمة، أجور الفرق | أي خدمة تحقق إيرادًا أعلى؟ |
| التصنيع | المواد الخام، الإنتاج، العمل تحت التنفيذ | ما تكلفة الإنتاج خلال الفترة؟ |
| المقاولات | إيرادات المشروع، تكاليف المشروع | ما تكلفة كل مشروع؟ |
اربط كل تفريع مقترح بتقرير أو قرار محدد تحتاج الشركة إلى دعمه.
بناء ترميز هرمي واضح للحسابات
يساعد الترميز الهرمي على معرفة موضع الحساب وعلاقته بالحسابات التي تجمعه. يجب أن يقود الكود من المجموعة الرئيسية إلى الحساب التفصيلي الذي تسجل عليه المعاملة. ويمكن أن يتكون الدليل من خمسة مستويات، بوصفها نموذجًا شائعًا لا قاعدة إلزامية.
مستويات الحسابات من الرئيسي إلى التفصيلي
يجمع الحساب الرئيسي أرصدة الحسابات الموجودة تحته، وتوضح المستويات الوسيطة مجموعات أصغر. أما الحساب التفصيلي، فهو المستوى الذي تُسجّل عليه المعاملة مباشرة. يتيح هذا التسلسل قراءة الرصيد العام ثم تتبعه إلى تفاصيله.
من المهم أن يظل الفرق واضحًا بين حساب للتجميع وحساب للتسجيل. فإذا سجل الموظف معاملة على مجموعة رئيسية، قد يصعب تحليلها إلى جانب الحسابات التابعة. وتحدد إعدادات النظام المحاسبي الحسابات التي تقبل التسجيل المباشر.
مثال تطبيقي على تسلسل الأكواد
يعرض الجدول تسلسلًا يبدأ بالأصول وينتهي بحساب بنكي تفصيلي. الكود هنا مثال توضيحي، وليس ترقيمًا مطلوبًا من جميع الشركات.
| المستوى | الكود التوضيحي | اسم الحساب |
|---|---|---|
| 1 | 1 | الأصول |
| 2 | 11 | الأصول المتداولة |
| 3 | 111 | النقدية |
| 4 | 1112 | الحسابات البنكية |
| 5 | 11121 | حساب بنكي تفصيلي |
تختلف بنية الأكواد بين الشركات، وقد تستخدم الشركة عدد خانات مختلفًا لكل مستوى. المهم أن تكون دلالة الأرقام مفهومة داخل الهيكل، وأن تسمح مساحة الأكواد بإضافة حسابات جديدة عند الحاجة.
ثبّت قاعدة واحدة لعدد الخانات ودلالتها قبل أن يبدأ الفريق استخدام الأكواد.
خطوات إعداد دليل الحسابات من الصفر
ابدأ بتحديد التقارير والأسئلة المالية التي يجب أن يجيب عنها الدليل، لا بكتابة قائمة طويلة من الحسابات. ينبغي أن يخدم كل حساب حاجة تسجيل أو تحليل أو تقرير محددة. وتحتاج الشركة إلى جدول يحفظ رقم الحساب واسمه أو نوعه.
تحديد احتياجات الشركة والتقارير
حدد ما تحتاج الإدارة إلى معرفته دوريًا، مثل أرصدة النقد، وتكاليف التشغيل، وإيرادات الأنشطة. ثم اربط هذه الأسئلة بالمعلومات التي يسجلها الفريق. يساعد هذا الربط على اختيار التفصيل المفيد دون تحميل الدليل حسابات لا تخدم القرار.
راجع أيضًا العمليات التي تنفذها الشركة، مثل المبيعات والمشتريات والرواتب والتحويلات البنكية. فحصر هذه العمليات يكشف الحسابات اللازمة لتسجيلها، ويبين ما إذا كانت البنية الحالية تغطي العمل أو تترك معاملات بلا تصنيف مناسب.
ترتيب الحسابات وترميزها وتوثيقها
بعد تحديد الاحتياجات، رتب الحسابات في مجموعات ومجموعات فرعية. ثم ضع رقمًا واسمًا ونوعًا لكل حساب في جدول موحد. أضف وصفًا مختصرًا يوضح المعاملات التي تسجل عليه، ومن يستخدمه عند إدخال القيود.
نفّذ العمل وفق خطوات متتابعة:
- حدد هدف الدليل والتقارير التي تحتاجها الإدارة.
- احصر العمليات والحسابات المستخدمة حاليًا.
- أنشئ المجموعات الفرعية التي يحتاجها النشاط.
- سجل رقم كل حساب واسمه ونوعه في جدول.
- راجع الأكواد والأسماء واعتمدها قبل بدء التسجيل.
قد تكشف المراجعة أن اسمين يشيران إلى المعاملة نفسها، أو أن الحساب لا يملك غرضًا واضحًا. عالج هذا التداخل قبل الاعتماد، ووثق طريقة الاستخدام في مرجع يطلع عليه الموظفون والمراجعون.
يمكن للشركات الصغيرة أن تبدأ بعدد محدود من الحسابات، ثم توسع الهيكل عند ظهور حاجة متكررة. أما كثرة الحسابات منذ البداية، فقد تجعل الاختيار اليومي أصعب على الفريق، خصوصًا حين تتقارب الأسماء.
يعرض إطار COSO موضوع الرقابة الداخلية في المؤسسات، ويمكنك قراءة إطار COSO للرقابة الداخلية بوصفه قراءة إضافية لهذا الجانب.
اعتمد الجدول بعد اختبار أن لكل حساب غرضًا واضحًا ومكانًا محددًا في التسلسل.
متى تستخدم مراكز التكلفة بدلًا من تفريع الحسابات؟
استخدم حسابًا جديدًا لاختلاف طبيعة المعاملة، واستخدم مركز تكلفة عندما تريد تحليل المعاملة نفسها بحسب فرع أو قسم أو منتج. مراكز التكلفة تضيف بُعدًا تحليليًا، ولا تحل محل الحساب الذي يوضح نوع المصروف.
إذا دفعت الشركة فاتورة إعلان، تسجل المبلغ في حساب المصروف المناسب. ثم تربطه بمركز تكلفة مثل قسم التسويق، إذا كان النظام يتيح ذلك. وبذلك تعرف الشركة نوع الإنفاق والجهة التي ارتبط بها في الوقت نفسه.
قد تسجل الشركة إيجار مكتب في حساب الإيجار، وتحدد فرع الرياض أو فرع جدة مركزًا للتكلفة. لا تحتاج هنا إلى حسابين مستقلين للإيجار لمجرد اختلاف الفرع، ما دامت طبيعة المصروف واحدة.
تكون مراكز التكلفة مفيدة عند إعداد تقارير عن وحدة تشغيلية أو نشاط داخلي. ومن أمثلتها:
- الفروع، مثل فرع الرياض وفرع جدة.
- الأقسام، مثل التسويق والموارد البشرية.
- المنتجات، عند مقارنة تكلفة مجموعات مختلفة.
- المشروعات، عند متابعة المصروفات المرتبطة بكل مشروع.
أما تفريع الحسابات، فيخدم اختلاف طبيعة البند نفسه. فقد تحتاج الشركة إلى حساب منفصل للرواتب عن الإيجار، لأن كل بند له طبيعة محاسبية مختلفة. ويخدم مركز التكلفة سؤالًا آخر: أين وقع الإنفاق، أو بأي وحدة عمل ارتبط؟
قد تختار الشركة أكثر من بُعد تحليلي إذا كانت تقاريرها تحتاج ذلك. لكن كل بُعد إضافي يتطلب إدخالًا منضبطًا، حتى لا تظل القيود ناقصة أو تتباين طريقة تصنيفها بين الموظفين.
تتبع الشركات تدفق النقد أيضًا من خلال تصنيف أنشطة التشغيل والاستثمار والتمويل، كما يوضح معيار IAS 7 للتدفقات النقدية.
اختبر احتياجك بتحديد التقرير الذي سيستفيد من كل بُعد قبل إضافة مستوى جديد.
متطلبات السعودية والمعايير التي ينبغي مراعاتها
في السعودية، يجب أن يخدم تنظيم الحسابات إعداد التقارير والالتزامات التنظيمية ذات الصلة بنشاط الشركة. صمم التصنيفات بما يدعم المعايير المطبقة، ثم راجع المتطلبات الضريبية والزكوية التي تخص شركتك. لا يغني شكل الدليل عن التحقق المهني.
الاتساق مع المعايير المحاسبية
يساعد تصنيف الحسابات بطريقة متسقة على إعداد قوائم مالية مفهومة وقابلة للمقارنة. وتُستخدم معايير IFRS، مع ما يرتبط بها من متطلبات محلية وإرشادات مهنية، بحسب ما ينطبق على الشركة. وتشمل البيئة المهنية السعودية دور الهيئة السعودية للمراجعين والمحاسبين، المعروفة باسم SOCPA.
يبين معيار IAS 1 عرض القوائم المالية وما تتضمنه من بيانات أساسية ومعلومات مقارنة. ويمكن الرجوع إلى متطلبات العرض في IAS 1 عند مواءمة تصنيفات الحسابات مع التقارير.
قد تتصل بعض التصنيفات بمعايير أكثر تخصصًا. فالأدوات المالية، مثل الذمم وبعض الاستثمارات، تخضع لمتطلبات تخص التصنيف والقياس. ويعرض معيار IFRS 9 للأدوات المالية هذا الموضوع ضمن نطاقه.
وتقدم مؤسسة IFRS معيارًا للشركات الصغيرة والمتوسطة أيضًا. ويمكن الاطلاع على معيار IFRS للشركات الصغيرة والمتوسطة لمعرفة نطاقه ومتطلبات التقارير المرتبطة به.
تنظيم حسابات الضرائب والزكاة
تؤدي هيئة الزكاة والضريبة والجمارك، المعروفة باسم ZATCA، دورًا في تنظيم الالتزامات الضريبية والزكوية ذات الصلة. نظّم حسابات ضريبة القيمة المضافة بحسب طبيعتها، مثل ضريبة المدخلات والمخرجات، إذا كانت هذه التصنيفات تناسب تسجيل الشركة وتقاريرها.
تساعد الحسابات المنفصلة على تتبع المبالغ المرتبطة بالإقرار، وتوضيح أثرها في السجلات. وقد تحتاج الشركة إلى حسابات مناسبة للزكاة أو الالتزامات ذات الصلة، وفق وضعها ونشاطها. يراجع المحاسب المختص المعالجة الملائمة لكل حالة.
تشرح صفحة الفوترة الإلكترونية لدى ZATCA متطلبات النظام ومراحل تطبيقه. وتوضح الهيئة كذلك مفهوم الفاتورة الإلكترونية، بما في ذلك إصدارها وحفظها في صيغة إلكترونية منظمة، في شرح الفاتورة الإلكترونية.
تضم المواد التعليمية للفوترة الإلكترونية أدلة إرشادية وتقنية، فيما تعرض لوائح الفوترة الإلكترونية وقراراتها القواعد التنظيمية ذات الصلة. وللقراءة العملية عن الفواتير والالتزامات، تتناول أخطاء شائعة في الفواتير الإلكترونية جوانب قد تؤثر في الامتثال.
راجع المتطلبات السارية مع محاسب مختص أو الجهة المعنية، ولا تفترض أن الحساب وحده يحقق الامتثال. طابق تصنيف الحسابات الضريبية والزكوية مع متطلبات الشركة الفعلية قبل اعتمادها.
أخطاء شائعة تضعف دقة الحسابات والتقارير
قد يبدو الحساب المكرر تفصيلًا صغيرًا عند إدخاله، لكنه يصعّب لاحقًا معرفة التكلفة والإيراد الحقيقيين. تؤثر الأسماء والأكواد المتداخلة في طريقة تسجيل المعاملات، ثم تظهر آثارها في التقارير. افحص مواضع الخلل قبل أن يعتاد الفريق استخدامها.
تبدأ بعض المشكلات عند إنشاء الهيكل، فيما تنشأ أخرى أثناء تسجيل المعاملات. وقد يدفع غياب الوصف الواضح الموظفين إلى اختيار حسابات مختلفة لمعاملة واحدة. عندها يصبح تجميع البيانات ومراجعتها أصعب.
أخطاء تظهر عند إنشاء الهيكل
إنشاء حسابات كثيرة بلا حاجة يطيل قائمة الاختيار ويصعب قراءة النتائج. كما أن الاسم الغامض لا يبين نوع المعاملة، والترقيم غير الثابت قد يضع حسابًا في مستوى لا يتفق مع بقية الهيكل.
أخطاء تتراكم أثناء الاستخدام
قد تنسخ شركة دليلًا صُمم لنشاط مختلف، فتجد حسابات لا تخدم عملها أو تفتقد حسابات مهمة. وإضافة حسابات متداخلة قد تدفع الموظفين إلى تصنيف المعاملة نفسها بطرق مختلفة.
راجع هذه الأخطاء وآثارها عند فحص جودة التسجيل:
- حسابات زائدة، تجعل اختيار الحساب المناسب أبطأ.
- أسماء غامضة، تزيد اختلاف التصنيف بين الموظفين.
- ترقيم غير متسق، يضعف وضوح علاقة الحسابات ببعضها.
- دليل من نشاط مختلف، ينتج تقارير لا تعكس عمل الشركة.
تظهر المشكلة أحيانًا في بند المصروفات، عندما يسجل موظف مصروفًا في حساب عام ويسجله آخر في حساب فرعي يحمل اسمًا قريبًا. تتوزع الأرصدة حينها، ولا يعكس كل حساب التكلفة كاملة.
وقد يؤثر التصنيف غير الملائم في الإيرادات أيضًا، خصوصًا إذا فصلت الشركة بين نشاطين بأسماء غير واضحة. يصبح من الصعب عندها مقارنة النتائج، أو تفسير سبب تغير رصيد معين خلال الفترة.
تتطلب بعض العمليات الضريبية كذلك بيانات فاتورة مكتملة وتصنيفًا صحيحًا. وتتناول مقالات برنامج فاتورة المحاسبية والتشغيلية موضوعات عن ضريبة القيمة المضافة والفوترة.
عالج التكرار والتسمية الملتبسة قبل أن تصبحا عادة يومية في تسجيل القيود.
مراجعة الدليل وتحديثه مع نمو الشركة
راجع الدليل عند الإقفال الشهري والسنوي لتتأكد أن الحسابات ما زالت تعكس معاملات الشركة. أضف حسابًا أو حدّث تصنيفًا عندما تتغير احتياجات العمل، لا لمجرد زيادة عدد الحسابات. تساعد المراجعة المنتظمة على إبقاء الاستخدام متسقًا مع نشاط الشركة.
يمكن للنشاط أن يتغير مع فتح فرع، أو إضافة خدمة، أو بدء نوع جديد من المشروعات. وقد تحتاج الشركة عندها إلى حسابات إضافية أو إلى تعديل وصف حساب قائم. لا تتطلب كل زيادة في حجم العمل إعادة بناء الدليل.
مراجعة الحسابات عند الإقفال
استخدم قائمة تحقق خلال الإقفال الشهري والسنوي:
- ابحث عن حسابات مكررة أو لم تعد تُستخدم.
- راجع الأسماء والتصنيفات التي لم تعد تعكس العمل.
- حدد الاحتياجات الناتجة عن التوسع أو نشاط جديد.
تساعد مراجعة الحسابات غير المستخدمة على تمييز الحسابات الفعالة من القديمة. لا يلزم حذف حساب قديم إذا كان ضروريًا لحفظ سجل الفترات السابقة، لكن يمكن إيقاف استخدامه للمعاملات الجديدة وفق إعداد النظام.
إضافة الحسابات أو إيقاف استخدامها
عند إضافة حساب، اختر الفئة والمستوى المناسبين، ثم حدد غرضه واكتب وصفًا واضحًا. قبل استخدامه، راجع كيف سيؤثر في التسجيل والتقارير، وتأكد من أن فريق العمل يعرف متى يختاره.
قد تحتاج الشركة إلى تغيير اسم حساب أو فصل نشاط جديد عن حساب قائم. احفظ التغيير بطريقة لا تخلط نتائج الفترات السابقة، ودوّن تاريخ تطبيقه الداخلي بحسب إجراءات الشركة. فالتوثيق يساعد الفريق على فهم التغير عند مراجعة السجلات.
إذا لم تعد الشركة تستخدم حسابًا، يمكنها إيقاف التسجيل عليه مع إبقاء بياناته السابقة. أما الحسابات التي تظهر في تقارير متكررة، فتحتاج إلى مراجعة أثر أي تعديل في طريقة جمع الأرصدة وعرضها.
أضف الحساب عند وجود حاجة تشغيلية أو تقريرية واضحة، لا لمجرد احتمال استخدامها مستقبلًا.
اختبار الدليل عبر القيود والتقارير المالية
اختبر الدليل بتسجيل معاملات فعلية متنوعة ثم تتبع أثرها من الحساب التفصيلي إلى التقارير. يجب أن يظهر كل رصيد في المجموعة والتقرير الملائمين لتصنيفه. ابدأ بمعاملات تمثل البيع والشراء والمصروفات والتحصيل، بحسب نشاط الشركة.
اختر لكل معاملة الحساب التفصيلي الصحيح، ثم راجع انتقال الرصيد إلى الحساب التجميعي. افحص ميزان المراجعة، وتأكد من ظهور الرصيد في قائمة المركز المالي أو قائمة الدخل بحسب تصنيفه.
قد تظهر فاتورة شراء مخزون ضمن الحساب الملائم، ثم تندرج في ميزان المراجعة تحت المجموعة الصحيحة. ويظهر بيع خدمة ضمن الإيرادات، بينما يظهر إيجار المكتب في المصروفات. تتيح هذه الأمثلة اختبار مسار التسجيل والتجميع معًا.
إذا لم تظهر نتيجة منطقية، راجع تصنيف الحساب أو مستوى التسجيل. فقد تكون المشكلة في اختيار حساب غير مناسب، أو في التسجيل على حساب تجميعي. لا تعدّل التقرير يدويًا دون معالجة سبب الخلل في الحسابات.
يفيد الاختبار أيضًا عند فحص القوائم المالية، لأن الأرصدة التي تتجمع في فئة غير صحيحة تؤثر في قراءة الوضع المالي أو نتيجة النشاط. وتتطلب التقارير معلومات مصنفة على نحو متسق، لا مجرد أرصدة متوازنة حسابيًا.
يمكنك مقارنة عرض القوائم بمتطلبات IAS 1 لعرض القوائم المالية عند تطبيق المعيار. ويساعد ذلك على فحص ما إذا كان التصنيف يدعم عرض البنود المطلوبة بوضوح.
لا تعتمد الهيكل قبل أن تتطابق نتائج التسجيل والتجميع مع التصنيف الذي وضعته لكل حساب.
الخلاصة
الدليل المناسب هو ما يجعل تسجيل المعاملات واضحًا ويحوّل البيانات إلى تقارير يمكن للإدارة استخدامها. يوازن الهيكل الجيد بين طبيعة النشاط، ووضوح التصنيف، وإمكانية التوسع عند تغير العمل.
تبدأ دقة التقارير المالية والقرارات من تسجيل المعاملات في حسابات مفهومة ومتسقة. دوّن التقارير المطلوبة وراجع الحسابات اللازمة لإنتاجها مع المحاسب المسؤول عن النظام.
FAQ
هل يمكن تسجيل القيود مباشرة على الحساب الرئيسي؟
عادةً لا، فسجّل القيود على الحساب التفصيلي القابل للتسجيل واترك الحساب التجميعي لجمع أرصدة الحسابات التابعة. يساعد هذا الفصل على معرفة مصدر كل مبلغ، وتتبع المعاملة إلى حسابها المحدد. وقد تتيح بعض الأنظمة إعدادات مختلفة، لذلك يحدد تصميم الدليل وصلاحيات التسجيل الحسابات التي تقبل القيود المباشرة.
هل تعتمد جميع الشركات ترقيمًا موحدًا للحسابات؟
لا، فقد تختلف أكواد المجموعات بين الشركات، لكن يجب أن تعتمد شركتك منطقًا ثابتًا ومتسقًا. يمكن لشركة استخدام رقم رئيسي للأصول، بينما تختار أخرى تسلسلًا مختلفًا. الأهم أن يفهم الفريق دلالة الأكواد، وأن يبقى كل حساب في موضع واضح ضمن بنية الشركة.
كم مستوى يحتاجه دليل الحسابات؟
خمسة مستويات نموذج ممكن، ويُحدد التفصيل الفعلي بحسب حجم النشاط والتقارير المطلوبة. قد تحتاج شركة صغيرة إلى مستويات أقل، بينما تحتاج شركة متعددة الأنشطة إلى مزيد من التفصيل. اختر عددًا يسمح بالتسجيل الواضح دون إنشاء مجموعات لا تستخدمها الإدارة في التقارير.
هل أحتاج إلى حساب مستقل لكل عميل أو مورد؟
أنشئ حسابات فرعية منفصلة عندما تتطلب متابعة الأرصدة أو التقارير ذلك، واربطها بالحساب التجميعي الملائم. يساعد فصل العملاء أو الموردين على معرفة رصيد كل جهة ومراجعة حركتها. إذا كان النظام يتتبع هذه البيانات في سجل فرعي مستقل، فقد لا تحتاج إلى إنشاء حساب عام لكل جهة.
هل يمكن إضافة حساب جديد بعد بدء التسجيل؟
نعم، يمكنك إضافة حساب بعد بدء التسجيل إذا وضعته تحت الفئة والمستوى المناسبين، وحددت أثره في التقارير قبل استخدامه. اكتب اسمه وغرضه، وحدد المعاملات التي ستسجل عليه. ثم أخبر الفريق بالتغيير كي يستخدم الحساب الجديد بصورة متسقة ولا يخلط بينه وبين حساب قائم.
كيف أعرف أن الحساب الجديد ضروري؟
يكون الحساب الجديد مفيدًا عند وجود حاجة متكررة إلى تسجيل أو تحليل مستقل. إذا اختلفت طبيعة المعاملة، فقد يلزم حساب منفصل؛ أما اختلاف الفرع أو القسم وحده فيناسبه غالبًا مركز تكلفة. اربط الإضافة بتقرير أو قرار واضح، ولا تنشئ حسابًا لمجرد احتمال استخدامه لاحقًا.


