

الدورة المستندية في الشركات هي المسار الذي يربط مستندات المعاملة منذ طلبها أو عرض سعرها حتى تسجيل أثرها المحاسبي وحفظها. في منشأة سعودية، قد يتحول عرض سعر مقبول إلى طلب معتمد، ثم فاتورة وتسليم وقيد.
لكن كيف تعرف الشركة أن كل خطوة تمت بموافقة صحيحة، وأن بياناتها وصلت إلى الحسابات بلا نقص؟ يساعد توثيق كل انتقال على ربط فرق المبيعات والمشتريات والمخزن والحسابات، حتى لا يعتمد القرار على معلومات ناقصة. يبدأ ضبط المسار بتحديد المستند الذي يثبت كل خطوة قبل تنفيذها.
أهم النقاط
- تبدأ المعاملة بمستند يثبت سببها، مثل طلب شراء أو عرض سعر.
- توضح المراجعة والاعتمادات من نفذ الخطوة ومن أذن بها.
- تربط المستندات المتتابعة العملية بسجلها لدى الحسابات.
- تحتاج الشركة إلى مسار يناسب نشاطها، لا إلى نماذج كثيرة بلا غرض.
- يساعد الحفظ المنظم على الرجوع إلى تفاصيل المعاملة عند الحاجة.
ما المقصود بالدورة المستندية في الشركات؟
الدورة المستندية هي إجراءات نقل مستند المعاملة ومراجعته واعتماده وتسجيله حتى يصبح ممكنًا الرجوع إليه. وهي تشمل المستندات الورقية والإلكترونية، مع تحديد المسؤول عن كل خطوة. المستند الأصلي هو وثيقة تثبت وقوع العملية وتفاصيلها، وتكون أساس مراجعتها وتسجيلها.
لا تعني الدورة جمع أوراق كثيرة في ملف واحد. المطلوب مسار قابل للتتبع يوضح سبب المعاملة، وما حدث لها، ومن تعامل معها. وقد تربط معاملة واحدة عرض السعر أو طلب الشراء بالفاتورة وإذن التسليم وسند القبض.
تبدأ البيانات من المستند الأصلي، ثم تستخدمها الدورة المحاسبية عند تحليل العملية وإثبات أثرها. تنتقل بيانات المعاملة إلى دفتر اليومية، ثم دفتر الأستاذ، وبعد ذلك تدخل في إعداد القوائم المالية.
تحدد الشركة طريقة تحرير المستند ومراجعته واعتماده وربطه بالوثائق السابقة واللاحقة، ثم حفظه. وقد تنشأ وثيقة داخل المنشأة، أو تصل من عميل أو مورد، أو تصدر عبر نظام إلكتروني.
تختلف أسماء المستندات بحسب طبيعة العمل، لكن الفكرة واحدة: توثيق انتقال المعاملة بين الموظفين والأقسام. في البيع، قد يبدأ المسار بعرض سعر، بينما يبدأ الشراء بطلب من القسم المحتاج.
ولا يكفي أن يحمل المستند توقيعًا أو رقمًا إذا لم يوضح العملية التي يثبتها. ينبغي أن يستطيع الموظف تتبع الصلة بين طلب معتمد وفاتورة أو حركة مخزون، دون تخمين أو بحث عشوائي.
اربط كل معاملة بمستندها الأصلي قبل أن تُنقل بياناتها إلى الحسابات.
كيف تحمي الدورة المستندية العمل المالي؟
حين تختلف كمية مسجلة عن الموجود فعليًا، يتيح تسلسل المستندات تتبع الحركة التي سببت الفرق. يستطيع المسؤول مراجعة الاستلام والصرف والتحويل بدل الاعتماد على التخمين. يربط المستند المعتمد كل معاملة بمسؤول التنفيذ ومراجعها وصاحب الصلاحية.
تساعد أهمية الدورة على كشف فاتورة مكررة أو طلب يفتقد الموافقة، قبل أن يتحول الخطأ إلى قيد أو دفعة. كما تمنح الشركة والمورد والعميل سجلًا يوضح ما اتفق عليه وما نُفذ.
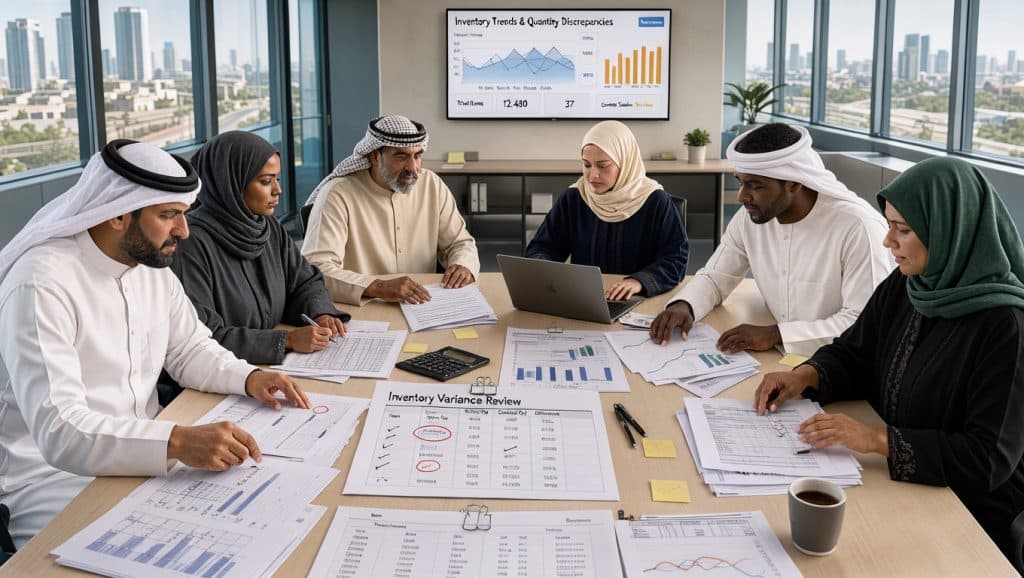
يمنح التوثيق فرق العمل أساسًا للمراجعة عند وجود خلاف على كمية أو سعر أو تاريخ تسليم. وتساعد المستندات الواضحة في مراجعة العمليات أمام الجهات الحكومية، مع حفظ ما يثبت المعاملة وقرار اعتمادها.
تعتمد القيود والقوائم المالية على بيانات موثقة يمكن مراجعتها. فإذا دخلت معلومات دقيقة إلى الحسابات، صار من الأسهل إعداد التقارير واستخدامها في اتخاذ قرارات الشراء والتحصيل.
مثلًا، قد يظهر نقص في صنف بالمخزن. يراجع المسؤول إذن الاستلام، ثم مستندات الصرف والتحويل، فيعرف موضع الخلل بدل أن يحمّل قسمًا المسؤولية بلا دليل.
وتساعد معرفة صاحب كل موافقة على التمييز بين خطأ إدخال، وصرف غير معتمد، وتأخر في تسجيل الحركة. فالرقابة ليست توقيعًا إضافيًا، بل وسيلة لفهم ما وقع ومن أجازه.
اجعل لكل إجراء مالي مسؤولًا معلومًا يمكن مراجعة اعتماده.
ما البيانات التي تجعل المستند صالحًا للتتبع؟
يسهل تتبع المستند عندما يعرّف المعاملة والأطراف والتاريخ بوضوح. ويختلف شكل صحيح لكل وثيقة حسب غرضها، لذلك لا يناسب نموذج واحد جميع المستندات. يجب أن تكفي بيانات المستند لتمييزه وربطه بالعملية التي يثبتها.
الحقول التي تصف المعاملة
ابدأ برقم مرجعي يسهل البحث، ثم أضف تاريخ الإصدار وأسماء أطراف المعاملة. اكتب وصف الصنف أو الخدمة، والكمية والقيمة، وأرفق ما يدعم البيانات بحسب نوع المستند.
يظهر عرض السعر ما قُدم للعميل، ويثبت أمر الشراء ما وافقت عليه الشركة. أما الفاتورة فتوضح المبلغ المطلوب، ويثبت إذن الاستلام الأصناف التي وصلت إلى المخزن.
تختلف الحقول المطلوبة من عملية إلى أخرى. فالمستند الذي يثبت استلام خدمة لا يحتاج بيانات صنف مخزني، بينما يحتاج مستند حركة المخزن إلى وصف الصنف وكميته.
المراجعة والاعتماد والربط
اكتب اسم معدّ المستند ومراجعه ومعتمده، أو احفظ سجل الموافقات داخل النظام. يجب أن يظهر ارتباطه بالمستند السابق واللاحق، مثل رقم أمر الشراء على فاتورة المورد.
احتفظ بنسخة يمكن البحث عنها، سواء كانت ورقية مفهرسة أو إلكترونية. وحين تستخدم الشركة مستندات من أنظمة مختلفة، سجّل أرقامها بطريقة تسمح بمطابقة المعلومات.
ينبغي أن يوضح أمر صرف الإنتاج رقم العملية ورقم المادة ومواصفاتها والكمية وتاريخ الصرف. ويشمل توقيعات المعتمد والمستلم وأمين المخزن، لأن كل توقيع يثبت دورًا محددًا.
قد يؤدي نقص تاريخ أو وصف إلى تعذر إثبات صحة المبلغ، حتى لو كان الإجمالي صحيحًا. لذلك افحص اكتمال البيانات قبل إرسال المستند إلى القسم التالي.
راجع تطابق رقم المستند وبياناته مع العملية قبل اعتماده.
ما مراحل الدورة المستندية من البداية إلى الأرشفة؟
تبدأ الدورة عند وقوع حدث يحتاج إلى إثبات، مثل طلب شراء أو بيع أو صرف مخزون. وتتكون مراحل الدورة العامة من ثماني مراحل مترابطة، مع اختلاف ترتيب المستندات بين البيع والشراء وصرف المخزون. لا ينتقل المستند إلى التنفيذ قبل استكمال مراجعته واعتماده.
في طلب شراء، مثلًا، يحدد القسم حاجته، ثم يوثقها في مستند، ويستكمل البيانات، ويطلب المراجعة والاعتماد. بعد ذلك تنفذ الشركة الشراء وتسجله، وتربط الوثائق وتحفظها للمتابعة.
وقوع العملية وإنشاء المستند
تبدأ المرحلة الأولى بحدث له أثر على الشركة، مثل حاجة قسم إلى مواد. وينشئ الموظف المختص المستند الذي يثبت سبب المعاملة، بدل الاعتماد على طلب شفهي.
استكمال البيانات والمراجعة والاعتماد
تأتي بعد الإنشاء ثلاث خطوات: استكمال الحقول، ثم مراجعة الطلب والوثائق، ثم اعتماد صاحب الصلاحية. تكشف المراجعة نقصًا أو اختلافًا قبل أن يصبح جزءًا من المعاملة المنفذة.
التنفيذ والتسجيل والربط والأرشفة
بعد الموافقة، تنفذ الشركة العملية وتسجلها، ثم ترقم المستندات وتربطها ببعضها وتحفظها. وتكتمل الدورة بمتابعة السجل للعثور على النواقص أو التأخر.
- وقوع العملية التي تحتاج إلى إثبات.
- إنشاء المستند الذي يسجل سببها.
- استكمال البيانات المطلوبة للعملية.
- مراجعة المستند ثم اعتماده.
- تنفيذ المعاملة وتسجيلها وترقيم وثائقها وربطها.
- أرشفة المستندات ومتابعة إمكان الوصول إليها.
قد تختصر نقطة بيع آلية بعض الخطوات، لأن النظام ينشئ المستند ويسجل بياناته فورًا. وقد يتوسع المسار في مصنع يحتاج إلى مراجعات إنتاج ومخزون، مع بقاء التوثيق والاعتماد.
لا تعتبر المعاملة مكتملة حتى يمكن الوصول إلى مستندها المرتبط بعد التنفيذ.
كيف تسير الدورة المستندية للمشتريات؟
تبدأ معاملة الشراء بطلب يثبت احتياج القسم، لا بمجرد وصول فاتورة المورد. يجب أن يسبق أمر الشراء الاستلام، وأن يسبق فحص المستندات اعتماد الدفع.
تربط دورة المشتريات بين الحاجة الداخلية، واختيار المورد، واستلام ما اشترته الشركة، ثم تسجيل الالتزام وتسويته. ويساعد هذا الربط على الحد من الأخطاء في الكمية أو السعر.
من طلب الاحتياج إلى أمر الشراء
يحرر القسم الطالِب طلب شراء يشرح الصنف أو الخدمة التي يحتاج إليها. يراجع مديره الحاجة والكمية، ثم يوافق صاحب الصلاحية قبل بدء التعاقد.
بعد الاعتماد، تجمع المشتريات عروض الموردين وتقارن الأسعار والشروط المناسبة. وتصدر أمر الشراء للمورد المختار، مع توضيح الأصناف والكميات والأسعار وشروط التوريد.
تختلف أسماء المستندات ومسؤولياتها بين الشركات، لكن تسجيل الاعتماد ورقم الطلب يتيح معرفة سبب الالتزام. كما يمنع إصدار طلبات متعارضة لاحتياج واحد.
مطابقة الاستلام والفاتورة قبل السداد
يفحص المستلم الأصناف عند وصولها، ويسجل المقبول منها في إذن الاستلام. ثم يربط هذا الإذن بأمر الشراء وفاتورة المورد قبل رفع طلب السداد.
تقارن المطابقة الثلاثية أمر الشراء وإذن الاستلام وفاتورة المورد. وهي تكشف فاتورة مواد لم تطلبها المنشأة أو لم تستلمها، كما تظهر اختلاف السعر أو الكمية.
| المستند | المسؤول المعتاد | ما يثبته | نقطة التحقق |
|---|---|---|---|
| طلب الشراء | القسم الطالِب | الحاجة للصنف أو الخدمة | اعتماد الحاجة والكمية |
| أمر الشراء | المشتريات | الطلب المعتمد من المورد | السعر وشروط التوريد |
| إذن الاستلام | المستلم أو المخزن | الأصناف المقبولة | الكمية والحالة |
| فاتورة المورد | الحسابات الدائنة | المبلغ المطلوب | مطابقة الطلب والاستلام |
لا يعتمد الدفع قبل تطابق الصنف والكمية في أمر الشراء والاستلام والفاتورة.
كيف تنتقل معاملة البيع من عرض السعر إلى التحصيل؟
في البيع الآجل، لا تنتهي المعاملة عند تسليم المنتج لأن رصيد العميل يظل مستحقًا حتى التحصيل. يجب أن تربط الشركة مستندات البيع بالعميل وبالطلب الذي وافق عليه.
توضح الدورة المستندية للمبيعات ما طلبه العميل، وما وافقت الشركة على بيعه، وما سلمته، ثم ما فوترته وحصلته. ويعطي هذا الربط صورة أدق عن رصيد كل عميل.
عرض السعر والتجهيز والتسليم
يبدأ المسار بطلب العميل، ثم ترسل الشركة عرض السعر. بعد قبول العرض، تنشئ أمر البيع وتجهز الصنف، ثم تصدر إذن التسليم الذي يثبت خروج المنتج.
قبل التسليم، يراجع الموظف الصنف والكمية مع أمر البيع. وتساعد أرقام الوثائق على معرفة ما إذا كان التسليم كاملًا أو جزئيًا.
الفاتورة والتحصيل والمرتجعات
تصدر الشركة فاتورة مرتبطة بالعميل والطلب، ثم تسجل سند القبض عند استلام المبلغ. في البيع النقدي، يثبت السند التحصيل فورًا، أما البيع الآجل فيسجل المبلغ المستحق إلى حين الدفع.
إذا أعاد العميل صنفًا أو عدلت الشركة قيمة فاتورة، توثق المرتجع أو تصدر إشعارًا دائنًا عند الحاجة. اطلع على مقالات الإشعارات الدائنة والمدينة لفهم استخدام هذه الوثائق في تصحيح الفواتير.
- عرض السعر: يوضح السعر والشروط المقترحة للعميل.
- أمر البيع: يثبت قبول الطلب وتفاصيله.
- إذن التسليم: يسجل الصنف والكمية التي خرجت.
- الفاتورة والتحصيل: يثبتان المبلغ المستحق وما دفعه العميل.
اربط سند القبض بالفاتورة التي سددها العميل لتحديث رصيده على نحو صحيح.
كيف تضبط الدورة المستندية حركة المخازن؟
لا تدخل الأصناف المستلمة في الرصيد النهائي قبل فحصها واعتماد الكميات المقبولة. تثبت مستندات المخازن دخول الأصناف وخروجها وحركتها بين المواقع.
يحتاج المخزن إلى سجل يوضح الرصيد في كل موقع، لا رقم إجمالي لا يبين مكان الصنف. وتحدد المستندات مسؤولية توثيق كل حركة على حدة.
استلام الأصناف وإضافتها
يطابق الموظف الكمية الواصلة مع أمر الشراء، ويفحص الصنف قبل قبوله. ثم يعتمد الكمية المقبولة ويصدر إذن الإضافة لتحديث رصيد المخزن.
إذا وصلت كمية أقل من المطلوب، يسجل المستلم الكمية المقبولة ولا يضيف الكمية الناقصة. ويمنع هذا الإجراء تضخيم رصيد المخزون في النظام.
صرف الأصناف ونقلها أو إرجاعها
يحتاج الصرف إلى طلب معتمد يوضح الجهة المستفيدة والغرض والكمية. وقد يكون الصرف لعميل أو لقسم داخلي، ولكل حالة مستند يثبت خروج الصنف.
يستخدم الموظفون مستند تحويل عند نقل المواد بين المخازن، ومستند مرتجع عند إعادة صنف. وتدخل الحركات في سجل المخزون حتى لا تختلط الكمية المتاحة بالكمية المنقولة.
الجرد ومراجعة الفروقات
يقارن الجرد الرصيد الفعلي بما يظهر في السجل. ويسجل محضر الجرد مقدار الزيادة أو النقص، ثم تبحث الشركة عن سبب الفرق قبل تصحيح الرصيد.
قد ينتج الفرق عن خطأ في الإدخال، أو تأخر تسجيل صرف، أو تحويل لم يوثق. ويحتاج كل تصحيح إلى مستند يشرح السبب والجهة التي اعتمدته.
| نوع الحركة | المستند | أثرها على رصيد المخزن | المسؤول عن التوثيق |
|---|---|---|---|
| استلام | إذن الإضافة | زيادة الكمية المقبولة | موظف الاستلام |
| صرف | إذن الصرف | نقص الكمية المصروفة | أمين المخزن |
| تحويل | إذن التحويل | نقل الرصيد بين موقعين | أمناء المخازن |
| مرتجع | مستند المرتجع | زيادة أو نقص حسب الاتجاه | موظف المخزن |
تشرح مقالات إدارة المخزون وربطه بالفواتير أمثلة إضافية على تسجيل حركة الأصناف.
وثّق كل تحويل بين مخزنين حتى لا يظهر رصيد في موقع ويغيب عن الآخر.
ما مستندات المقبوضات والمدفوعات في دورة الخزينة؟
يحتاج كل مبلغ يدخل الخزينة أو يخرج منها إلى مستند يوضح مصدره أو غرضه. اربط التحصيل بالفاتورة أو الحساب المقصود، واربط الصرف بالجهة المستفيدة وسبب الدفع.
توثق هذه الخطوات حركة النقد والتحويلات والشيكات، وتساعد الحسابات على متابعة الرصيد. كما تسهل مطابقة السجلات مع كشف البنك.
توثيق المقبوضات والتحصيل
يحرر الموظف سند قبض عند استلام نقد أو تحويل أو شيك. ويحدد السند الدافع والمبلغ وتاريخ القبض، ويربط الدفعة بالفاتورة أو الحساب الذي تسدده.
إذا أودعت الشركة المبلغ في البنك، تحفظ إشعار الإيداع مع سند القبض. ويساعد كشف البنك على التأكد من وصول المبلغ وتاريخه.
اعتماد المدفوعات والمطابقة
تبدأ المدفوعات بطلب يوضح سببها والجهة المستفيدة، ثم يراجعه صاحب الصلاحية. ويسجل سند الصرف، مع إثبات التحويل أو الشيك المرتبط به.
تشمل العمليات التي توثقها الخزينة عادةً:
- تحصيل فاتورة من عميل وربط المبلغ برصيدها.
- إيداع نقد أو شيك وتسجيل إشعار البنك.
- دفع مورد مع إثبات الجهة والمبلغ والسبب.
- سداد مصروف تشغيلي بمستند يشرح غرضه.
تكشف مطابقة كشف البنك مع السجلات عملية لم تسجل أو دفعة مكررة. كما توضح فروق التوقيت بين تسجيل التحويل وظهوره في الحساب البنكي.
طابق الرصيد المسجل مع حركة البنك دوريًا وسوِّ الفروق الموثقة.
ما الذي يتغير في الدورة المستندية للشركات الصناعية؟
تحتاج الشركة الصناعية إلى تتبع المادة من مخزن الخام إلى أمر الإنتاج ثم إلى المنتج التام. يساعد فصل المواد الخام وتحت التشغيل والمنتجات التامة على معرفة الكمية المتاحة وما دخل التصنيع.
تربط مستندات الإنتاج بين طلب المواد، وصرفها، والكمية الناتجة. بذلك لا تختلط حركة مواد التصنيع بحركة تسليم منتج جاهز إلى عميل.
صرف المواد لأوامر الإنتاج
يربط طلب المواد بأمر إنتاج يحدد العملية المطلوبة، ثم يصدر إذن صرف معتمد. ويسجل أمين المخزن الكميات التي خرجت إلى الإنتاج، لا الكمية التي طلبها القسم فقط.
يعرض أمر صرف الإنتاج رقم العملية ورقم المادة ومواصفاتها والكمية وتاريخ الصرف. ويوقع عليه المعتمد والمستلم وأمين المخزن لإثبات مسؤولية كل طرف.
تختلف وثيقة صرف مادة للإنتاج عن إذن تسليم منتج للعميل. الأولى تنقل المواد إلى التشغيل، والثانية تثبت خروج المنتج بعد اكتماله.
استلام المنتج النهائي وربط التكلفة
بعد التصنيع، تسجل الشركة المنتج التام في المخزن بمستند استلام داخلي. ويربط سجل أمر الإنتاج المواد المستهلكة بما أنجزه خط الإنتاج.
تتابع الشركة مخزون المواد الخام، ومخزون تحت التشغيل، ومخزون المنتجات التامة كلًا على حدة. ويمنع ذلك الخلط بين الرصيد المتاح للاستخدام والمواد المستخدمة فعلًا.
تساعد هذه السجلات الحسابات على معرفة المواد التي استهلكها كل أمر، ومقارنة الاستهلاك بما كان مقررًا. كما تتيح مراجعة أثر التلف أو بقايا المواد على الإنتاج.
للتعرف على معالجة المخزون في المعايير الدولية، راجع معيار IAS 2 للمخزون.
قارن كمية المواد المصروفة لكل أمر إنتاج بما استهلكه الإنتاج فعليًا.
كيف تنظم الفوترة الإلكترونية في السعودية؟
تعتمد الفوترة الإلكترونية السعودية على تبادل الفواتير والإشعارات المدينة والدائنة ومعالجتها بصيغة إلكترونية منظمة. إنشاء ملف إلكتروني وحده لا يثبت الالتزام، إذ يجب أن يطابق الملف الصيغة والمتطلبات الفنية والأمنية.
تدخل الفاتورة ضمن مستندات البيع، ثم ترتبط بالعميل والتحصيل والسجل المحاسبي. ويساعد النظام المنظم على حفظ بياناتها وربطها بالمعاملة التي تثبتها.
عناصر الفاتورة وتبادلها إلكترونيًا
تتبادل المنشآت الفواتير والإشعارات المدينة والدائنة وتعالجها إلكترونيًا بصيغة منظمة. وتشمل متطلبات الهيئة بيانات الفاتورة ومحتواها بصيغة XML، وهي صيغة لهيكلة البيانات، إلى جانب ضوابط أمنية.
تشرح منظومة الفوترة الإلكترونية لدى هيئة الزكاة والضريبة والجمارك نطاق تبادل هذه الوثائق ومتطلبات معالجتها.
وتوضح صفحة الهيئة ما المقصود بالفاتورة الإلكترونية وأن إصدارها وحفظها يكونان بصيغة إلكترونية منظمة. أما الورقة المكتوبة يدويًا أو الصورة الممسوحة ضوئيًا فلا تكفي وحدها لتكون فاتورة إلكترونية.
تجد في المواد التعليمية للهيئة أدلة عن المتطلبات الفنية والأمنية ومراحل التطبيق. وتعرض لوائح الفوترة الإلكترونية وقراراتها الضوابط الرسمية ذات الصلة.
وتشمل دقة البيانات مراجعة الرقم الضريبي، والمبالغ، والضريبة، ووصف السلع أو الخدمات. اقرأ عن أخطاء الفواتير الإلكترونية الشائعة لتعرف مواضع الخلل التي قد تؤثر في الامتثال.
اختيار نظام يلتزم بالمتطلبات
يمكن للمنشأة استخدام نظام من أي مزود، بشرط التزامه بمتطلبات هيئة الزكاة والضريبة والجمارك. ويجب أن يناسب النظام طريقة إصدار الفواتير وحفظها وربطها بالسجلات الداخلية.
افحص قدرة النظام على إنشاء البيانات المطلوبة وحمايتها وربط الإشعارات بالفواتير الأصلية. فالملف الذي يبدو إلكترونيًا قد يظل غير مناسب إذا لم يتبع الصيغة المنظمة أو الضوابط الأمنية.
تحقق من مطابقة النظام المستخدم للمتطلبات قبل اعتماد الفاتورة الإلكترونية في سير العمل.
كيف تتحول المستندات إلى قيود وقوائم مالية؟
لا يتحول المستند إلى معلومة مالية قابلة للتحليل إلا بعد فحصه وتسجيل أثره في الحساب المناسب. تضبط الدورة المستندية الوثائق، بينما تحلل الدورة المحاسبية بياناتها وتلخص أثرها المالي.
تستخدم المحاسبة المستندات المعتمدة لتسجيل المعاملات، ثم إعداد التقارير والقوائم المالية. ولا ينتهي دور المستند عند إدخاله، إذ ينبغي أن يبقى قابلًا للربط بالقيد.
من المستند إلى دفتر اليومية والأستاذ
يفحص المحاسب المستند ويحلل العملية التي يثبتها، ثم يحدد الحسابات المتأثرة. بعد ذلك يسجل القيد المناسب في دفتر اليومية ويرحله إلى الحسابات في دفتر الأستاذ.
تجمع اليومية القيود حسب تاريخ تسجيلها، بينما يعرض الأستاذ حركة كل حساب ورصيده. ويمنح المستند الأصلي دليلًا يمكن الرجوع إليه عند مراجعة القيد.
التسويات وميزان المراجعة والقوائم المالية
يجمع ميزان المراجعة أرصدة الحسابات بعد الترحيل، ويساعد على كشف اختلاف مجموع المدين والدائن. ثم تجري الشركة التسويات اللازمة، وتراجع أرصدة المخزون قبل إعداد التقارير.
تعرض قائمة الدخل الإيرادات والمصروفات خلال فترة زمنية. أما قائمة المركز المالي فتعرض الأصول والالتزامات وحقوق الملكية في تاريخ محدد.
| المرحلة | المدخل | الإجراء | الناتج |
|---|---|---|---|
| المستند | وثيقة المعاملة | فحص البيانات وتحليل الأثر | أساس موثق للقيد |
| دفتر اليومية | العملية المحللة | تسجيل القيد بتاريخ المعاملة | قيود مرتبة زمنيًا |
| دفتر الأستاذ | قيود اليومية | ترحيلها إلى الحسابات | حركة كل حساب ورصيده |
| ميزان المراجعة والقوائم | أرصدة الأستاذ | التسوية والتلخيص والعرض | تقارير وقوائم مالية |
الدورة المحاسبية أوسع من مسار المستند؛ فهي تحلل المعاملات وتلخصها وتعد التقارير. ويبين معيار IAS 1 لعرض القوائم المالية متطلبات عرض القوائم.
للقراءة عن عرض التدفقات النقدية، راجع معيار IAS 7 لقائمة التدفقات النقدية. ويشرح معيار IFRS 9 للأدوات المالية موضوعًا محاسبيًا مرتبطًا بالأدوات المالية.
وتتوفر أيضًا معلومات عن معيار المعايير الدولية للمنشآت الصغيرة والمتوسطة للمنشآت التي تراجع إطار إعداد تقاريرها.
تتبع كل قيد إلى مستنده الأصلي لتسهيل المراجعة وتصحيح الأخطاء.
كيف تدير الدورة المستندية وتقلل الأخطاء؟
تقل الأخطاء عندما يعرف كل موظف المستند الذي ينشئه والجهة التي تعتمد الخطوة التالية. تحديد المسؤوليات والصلاحيات يوضح مسار كل وثيقة من الإنشاء حتى الحفظ.
ارسم خريطة مسار الدورة المستندية لكل نوع من العمليات. ابدأ بحدث أو طلب، ثم حدد المستند والمراجع والمعتمد، وبعدهما التنفيذ والتسجيل والربط والأرشفة.
توحيد الصلاحيات ومسارات المستندات
حدد من ينشئ المستند، ومن يراجعه، ومن يعتمده، ومن يحتفظ به. وقد تحتاج الشركة إلى فصل هذه الأدوار عندما يرفع جمعها بيد شخص واحد خطر الخطأ أو إساءة الاستخدام.
اجعل لكل وثيقة مسارًا مفهومًا، سواء كانت ورقية أو إلكترونية أو واردة من نظام آخر. وعند تغيير النظام، احتفظ برقم يسهل ربط النسخة الجديدة بسجلها السابق.
الرقمنة والأرشفة ومراجعة الإجراءات
يساعد الترقيم الموحد على البحث عن المستند، كما يربط النسخ والملفات ذات الصلة. واحفظ سجل الموافقات مع الوثيقة حتى تظهر أوقات المراجعة والاعتماد.
تقلل هذه الممارسات الأخطاء اليومية:
- كتابة دليل إجراءات يشرح إنشاء كل مستند ومراجعته.
- تحديد صلاحيات واضحة لكل موظف وصاحب اعتماد.
- ترحيل المستندات في وقتها بدل تركها في ملفات مؤقتة.
- مراجعة الملفات دوريًا والبحث عن نواقص أو تكرار.
استخدم هذه الخريطة المختصرة عند شرح المسار للموظفين: طلب أو حدث، مستند، مراجعة واعتماد، تنفيذ وتسجيل، ربط وأرشفة.
تسهل الرقمنة البحث وتقلل تداول النسخ الورقية، لكنها لا تغني عن صلاحيات الاعتماد أو مراجعة البيانات. وقد تستفيد المنشأة من قراءة إطار الرقابة الداخلية من COSO لفهم عناصر الرقابة والمتابعة.
اختبر إمكانية تتبع معاملة حديثة من طلبها حتى أرشفتها.
الخلاصة
تنجح الدورة عندما يمكن ربط كل حركة بمستند ومسؤول وقيد واضح. ويمنح المسار المنظم الشركة سجلًا يساعدها على متابعة المعاملة وفهم أثرها في القوائم.
ابدأ برسم مسار معاملة واحدة، مثل شراء صنف أو تسليمه لعميل. ثم حدد المسؤول عن إنشاء كل مستند واعتماده، واختبر إمكان تتبع المعاملة من أصلها إلى سجلها المحاسبي.
ابدأ برسم مسار عملية واحدة في شركتك، وحدد صاحب كل موافقة قبل تعميم الإجراء.
FAQ
ما معنى الدورة المستندية؟
الدورة المستندية هي مسار إعداد مستند المعاملة ومراجعته واعتماده وتسجيله وأرشفته لإثبات العملية. تبدأ بوثيقة تثبت سبب المعاملة، ثم تربطها بما يليها من مستندات. وقد تكون الوثائق ورقية أو إلكترونية. والغاية أن يمكن تتبع العملية ومعرفة من أنشأ المستند ومن راجعه ومن وافق عليه.
ما هي الدورة المحاسبية؟
الدورة المحاسبية سلسلة تحليل المعاملة وتسجيلها وترحيلها وتسويتها لإعداد التقارير والقوائم المالية. يبدأ المحاسب بفحص المستند وتحديد الحسابات المتأثرة، ثم يسجل القيد في اليومية ويرحله إلى الأستاذ. بعد ذلك يراجع ميزان المراجعة والتسويات قبل إعداد القوائم. وتطبق الشركة هذه الخطوات وفق فترتها المالية.
ما هو الفرق بين الدورة المحاسبية والدورة المستندية؟
الدورة المستندية تضبط حركة الوثائق التي تثبت المعاملة، بينما تحول الدورة المحاسبية بياناتها إلى قيود وتقارير. تبدأ الأولى بإنشاء المستند ومراجعته واعتماده وحفظه. وتستخدم الثانية المعلومات المثبتة لتحليل الحسابات وتلخيص الأثر المالي. وترتبط الدورتان، لكن لكل واحدة غرضًا ومسارًا مختلفًا.
ما هي الدورات المستندية المحاسبية؟
تشمل الدورات المستندية المحاسبية عادةً المشتريات والمبيعات والمخازن والخزينة. ويحدد نشاط المنشأة أنواعها وتفاصيلها؛ فالمصنع يحتاج إلى توثيق صرف المواد للإنتاج، بينما يركز متجر البيع على التسليم والتحصيل وحركة الأصناف. وتربط كل دورة مستندات العملية بأطرافها ومسؤولياتها وسجلاتها.
ما هي الدورات التي يحتاجها المحاسب؟
يحتاج المحاسب عادةً إلى متابعة دورات المشتريات والمبيعات والمخزون والمقبوضات والمدفوعات، وقد تشمل الرواتب بحسب نشاط المنشأة. وتوفر كل دورة مستندات يعتمد عليها في التسجيل والمراجعة. ويحدد حجم العمل وطبيعته ما إذا كانت الشركة تحتاج مسارات منفصلة أو تربط بعضها في نظام واحد.
متى تعد الدورة المحاسبية؟
تُنفذ الدورة المحاسبية وفق الفترة المالية المعتمدة لدى الشركة، وتجرى التسويات والتقارير عند نهاية كل فترة. وقد تسجل المنشأة المعاملات يوميًا، ثم تراجع الأرصدة والمستندات عند الإقفال. وتختلف مواعيد التقارير الداخلية بحسب سياسة الشركة، بينما يحدد تقويمها المالي مواعيد إعداد القوائم.
ما هي مراحل الدورة المحاسبية بالترتيب؟
تبدأ مراحل الدورة المحاسبية بتحليل العملية، ثم قيدها في دفتر اليومية وترحيلها إلى دفتر الأستاذ. بعدها تعد الشركة ميزان المراجعة، وتجري التسويات، ثم تجهز القوائم المالية والإقفال. وقد تختلف تفاصيل الإجراء بين الأنظمة، لكن المستند المعتمد يظل أساس تحليل المعاملة وربطها بالقيد.


